La forchetta del 5-10% l'anno che si attribuisce agli albi più affermati non poggia su alcun metodo pubblicato che abbiamo potuto ritrovare. Gli unici indizi pubblici consultabili al 1o ottobre 2026 raccontano altro: sull'anno solare 2025, quattro dei sei panieri seguiti da un fornitore di dati di quotazione sono scesi, da -1,23% a -6,66%, mentre il paniere moderno guadagnava il 2,36%. Nei dodici mesi seguenti, lo stesso paniere moderno segnava il 18-20%. Nessuno di questi due anni somiglia a «5-10%». E prima di parlare di guadagno, bisogna sottrarre spese ben reali: la certificazione di un pezzo senza tetto di valore costa il 4% del suo valore di mercato, e una commissione di vendita del 13-15% assorbe da due a tre anni di progressione supposta.
Esiste una frase che ogni collezionista ha letto almeno una volta, in francese come in inglese, e che ha l'eleganza di non citare mai la propria fonte: i grandi pezzi del mercato progrediscono del 5-10% l'anno. È una frase ben costruita. È abbastanza modesta da sembrare seria, abbastanza larga da non essere mai smentita, e abbastanza tonda da ricordarsi. Fa da base a molte decisioni d'acquisto.
Questo articolo non cerca di demolirla né di confermarla. Cerca di fare qualcosa di più utile: mostrare di cosa è fatta una cifra simile. Perché una volta vista la modalità di calcolo di una progressione annuale su un mercato di oggetti unici, non si legge più una percentuale allo stesso modo. E si smette di chiedersi se la cifra sia vera per chiedersi cosa misura.
Abbiamo cercato di trovare la fonte della forchetta. Non ci siamo riusciti: nessuna pubblicazione accessibile la rivendica con un metodo, un perimetro e un periodo. Quanto segue parte dunque dai dati che abbiamo effettivamente potuto leggere, e li confronta con la frase.
Prima domanda: di cosa si parla quando si dice «chiave di primo piano»?
L'espressione inglese blue chip non viene dalla finanza ma dal poker. Nei giochi di gettoni più semplici, il bianco, il rosso e il blu, la tradizione americana vuole che il blu sia il più forte. La parola è attestata come sostantivo già nel 1873, come aggettivo nel 1894, e la sua applicazione alle azioni risale, secondo la tradizione interna di un editore finanziario americano, a un dipendente degli anni Venti che vedeva passare grosse transazioni sul telescrivente e annunciò che avrebbe scritto di queste «azioni gettone blu».
Questa digressione non è ornamento. La definizione finanziaria classica del blue chip non dice nulla del prezzo: designa il titolo di una società di reputazione nazionale di qualità e affidabilità, capace di generare un utile nei periodi buoni come in quelli cattivi. Ciò che qualifica un blue chip, all'origine, è la regolarità attraverso i cicli. Non la costosità.
Trasponi questo agli albi. Un oggetto da collezione non genera alcun utile. Non produce nulla, non versa nulla, e non attraversa i cicli se non subendone l'effetto sul prezzo che qualcuno acconsentirà a pagare. La proprietà centrale della definizione d'origine scompare nella traduzione. Resta solo l'intuizione: «è un grosso pezzo, dovrebbe reggere».
Ed è lì che la definizione diventa decisiva, perché non ne esiste alcuna che faccia autorità. Ciascuno traccia la propria frontiera:
- per anzianità, riservando l'espressione agli albi antecedenti al 1956 o al 1970;
- per rarità certificata, appoggiandosi al numero di esemplari censiti in un dato voto;
- per notorietà del personaggio, il che fa entrare albi degli anni Ottanta e uscire rarità prebelliche senza personaggio noto;
- per biglietto d'ingresso, cioè per il prezzo stesso, il che rende il ragionamento circolare: il pezzo è di primo piano perché è caro, ed è caro perché è di primo piano.
In pratica, l'unica definizione operante di un mercato è quella che un calcolo d'indice impone. E lì, il perimetro è di una ristrettezza che si sottovaluta sempre. Il paniere più alto di gamma che abbiamo potuto consultare al 1o ottobre 2026 poggia su 34 albi, documentati da 28.540 vendite cumulate dalla sua creazione. I panieri per epoca ne contano una cinquantina ciascuno. In altre parole: quando una pubblicazione annuncia la progressione delle «chiavi di primo piano», annuncia il movimento medio di qualche decina di riferimenti scelti in anticipo.
Non è una critica. Un indice non ha altro modo di esistere. Ma significa che una frase come «le chiavi progrediscono del 5-10%» non è una misura del mercato: è una misura di una lista. Cambia la lista, cambia la cifra. Il nostro articolo sulla strategia detta blue chip dettaglia i possibili criteri di selezione; la posta in gioco qui è solo ricordare che la scelta precede la misura.
Come si fabbrica una progressione annuale su oggetti unici?
Un indice di borsa ha vita facile: il titolo è fungibile, l'azione A vale esattamente l'azione B, e la quotazione è continua. Nulla di simile qui. Due esemplari dello stesso albo, stampati lo stesso giorno sulla stessa macchina, non hanno né lo stesso stato, né la stessa centratura, né la stessa bianchezza delle pagine, né lo stesso percorso. Non esiste dunque un «prezzo» di un albo. Esistono prezzi di esemplari.
Per trarne una curva, un fornitore di dati procede per approssimazioni successive. Il metodo descritto pubblicamente, a settembre 2026, sta in una riga: l'indice si appoggia sulle vendite di esemplari certificati CGC con etichetta standard, ripartite per fasce di voto, con finestre di osservazione adattate alle particolarità di ogni epoca. Ciascuna di queste quattro scelte introduce un effetto da conoscere.
Solo le vendite certificate entrano nel calcolo
L'esemplare non certificato, quello che cambia di mano in convention, in negozio, da collezionista a collezionista, non esiste per l'indice. Ora, è di gran lunga la maggioranza delle transazioni. L'indice non misura il mercato degli albi: misura il mercato degli albi certificati, che è un segmento più ricco, più liquido e più speculativo dell'insieme. Su certi riferimenti, abbiamo già documentato la quasi scomparsa del mercato grezzo a beneficio del mercato certificato; su molti altri, è l'inverso.
Solo le vendite registrate entrano nel calcolo
Anche fra gli esemplari certificati, sono ritenute solo le vendite il cui prezzo è visibile e raccoglibile. Una cessione privata, uno scambio, una vendita a trattativa privata fra due collezionisti non alimentano nulla. I pezzi più grossi si negoziano proprio spesso così, il che crea un punto cieco proprio sull'alto del mercato, quello di cui si pretende misurare la progressione.
I voti sono raggruppati per fasce
Bisogna pur aggregare, altrimenti ogni voto di ogni riferimento formerebbe una serie troppo povera per significare qualcosa. Ma raggruppare significa mescolare oggetti i cui prezzi non si muovono insieme. Due voti vicini possono comportarsi in modo opposto, e a voto identico, l'aspetto visivo fa variare il prezzo in proporzioni che superano spesso la progressione annuale ricercata.
La finestra di osservazione è un parametro, non un dato
Per lisciare il rumore, si calcola su un periodo scorrevole. Più la finestra è lunga, più la curva è regolare, e più reagisce tardi. Più è corta, più è nervosa. Due indici onesti, costruiti sulle stesse vendite con finestre diverse, mostrano progressioni annuali diverse. Non è un difetto: è una convenzione. Il problema comincia quando la convenzione non è pubblicata con la cifra.
Aggiungi un ultimo bias, il più tenace, quello della selezione: i componenti di un paniere sono scelti oggi, conoscendone il passato. I riferimenti che sono crollati o che non hanno più mercato escono naturalmente dal campo dell'attenzione, mentre sono loro che avrebbero tirato la media verso il basso. Una lista di grandi pezzi è, per costruzione, una lista di sopravvissuti.
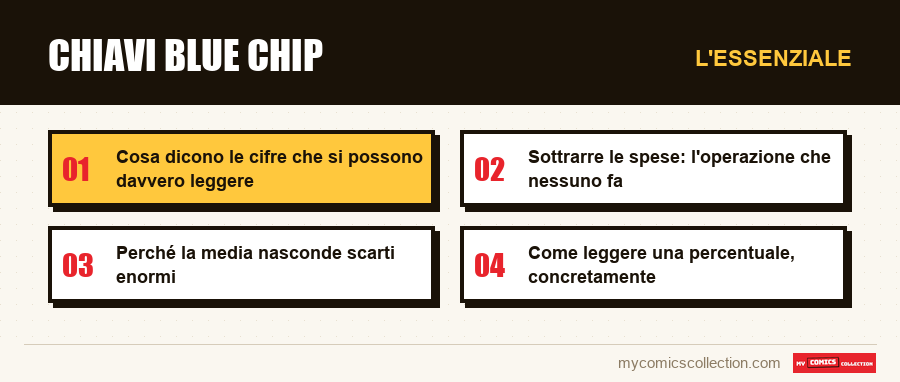
Cosa dicono le cifre che si possono davvero leggere
Confrontiamo ora la frase con i soli dati pubblici che abbiamo potuto consultare. Un fornitore di dati di quotazione pubblica più panieri per epoca e ne fa il bilancio ogni anno. Ecco cosa dava l'anno solare 2025, pubblicato a gennaio 2026:
Anno solare 2025, sei panieri
Paniere moderno: +2,36%, miglior performance dell'anno. Paniere prebellico: +1,69%. Paniere dei pezzi più grossi: -1,23%. Paniere degli anni 1984-1991: -5,34%. Paniere degli anni 1956-1970: -6,18%. Paniere degli anni 1970-1984: -6,66%, il più debole di tutti.
I dodici mesi seguenti, chiusi a fine settembre 2026, danno tutt'altro volto. Il paniere moderno segnava una progressione del 18-20% su un anno, con guadagni quasi ininterrotti. I panieri 1970-1984 e 1984-1991 recuperavano il 6-7% dal loro punto basso. Il paniere 1956-1970, partito da circa 1.630 punti, era sceso verso 1.592 nel corso dell'inverno prima di risalire a piccole avanzate settimanali, quindi sensibilmente piatto sul periodo. Il paniere prebellico, da parte sua, non progrediva affatto in modo regolare: avanzava a salti, concentrati su due finestre, marzo-aprile poi maggio-giugno.
Metti i due anni fianco a fianco e la conclusione salta agli occhi. Nel 2025, la maggior parte dei panieri perde fra il 5 e il 7%. Nel 2026, il più volatile fra loro ne guadagna quasi il 20%. Nessuno dei due anni produce «5-10%». La forchetta non descrive ciò che un anno apporta: al massimo, descrive la media che si ottiene accumulando abbastanza anni perché rialzi e ribassi si neutralizzino. Non è la stessa affermazione, e la differenza è tutt'altro che teorica per chi pensa di rivendere a un orizzonte dato.
Un dettaglio del bilancio 2026 merita di essere rilevato, perché illustra la fragilità del calcolo meglio di un lungo sviluppo. La forza del paniere prebellico vi è esplicitamente attribuita alle vendite di due albi nominati. Due. Su un paniere di una cinquantina di componenti, di cui alcuni conoscono solo qualche vendita certificata l'anno. Un indice la cui progressione annuale dipende da due transazioni non è falso, ma non misura una tendenza: registra un evento. I nostri articoli sull'evoluzione dei prezzi su dieci anni e sulle fasi del mercato partono dalla stessa constatazione per altre strade.
Sottrarre le spese: l'operazione che nessuno fa
Supponiamo ora la forchetta esatta, e anche generosamente esatta: 10% l'anno, tutti gli anni, sul tuo pezzo. Vediamo cosa ne resta.
Le tariffe che seguono sono quelle esposte da CGC al 1o ottobre 2026, in dollari, per gli albi.
Il costo d'ingresso nel mercato misurato
Poiché gli indici conoscono solo esemplari certificati, detenere un pezzo «nel mercato» presuppone di farlo certificare. Il conto dipende dal valore dichiarato:
- albo successivo al 1975, valore dichiarato limitato a 400 $: 30 $ per esemplare, 45 $ in trattamento accelerato, 27 $ da 25 esemplari;
- albo antecedente al 1975, stesso limite di 400 $: 45 $ per esemplare, 60 $ in accelerato, 42 $ da 25;
- valore dichiarato fino a 1.000 $: 105 $ per esemplare;
- senza tetto di valore: 4% del valore di mercato, con un minimo di 135 $.
Fermiamoci su quest'ultima riga, perché è lei a riguardare i pezzi di cui si dice che progrediscono del 5-10%. Quattro per cento del valore. Sull'ipotesi bassa della forchetta, è quasi un anno intero di progressione consumato al momento della certificazione. Sull'ipotesi alta, un po' meno di sei mesi. Si aggiungono spese di pratica di 5 $ online o 8 $ su carta, 5 $ per esemplare se si vogliono fotografie ad alta risoluzione, 8 $ per un'etichetta personalizzata, e la spedizione andata e ritorno di un oggetto che bisogna assicurare al suo valore. Il dettaglio delle fasce è ripreso nella nostra guida ai servizi di certificazione.
Un'osservazione di metodo di passaggio: queste spese non sono un argomento contro la certificazione. Apporta un'autenticazione, una protezione fisica e una liquidità reali, e il premio di rivendita che procura può ampiamente coprirle. Il punto è solo che esistono, che si pagano in contanti, e che non figurano in alcun indice.
Il costo di uscita
È il più pesante, ed è quello che si scopre il giorno in cui si vende. Su una grande piattaforma di mercato generalista, la commissione di vendita esposta al 1o ottobre 2026 si colloca secondo la categoria fra il 13,25% e il 15,3% dell'importo totale della vendita, spese di spedizione comprese, più una somma fissa per ordine. Una vendita all'asta specializzata funziona diversamente, con un premio prelevato sull'acquirente e una commissione negoziata con il venditore, ma l'ordine di grandezza del prelievo totale resta comparabile.
Fai l'aritmetica sull'ipotesi più favorevole. Un pezzo che progredisce del 10% l'anno deve essere detenuto un anno e mezzo perché la sola commissione di uscita sia coperta. Al 5% l'anno, servono quasi tre anni. E non si è ancora pagato nulla per l'ingresso, né per la detenzione.
Il costo di detenzione
È meno spettacolare e più insidioso, perché non si presenta mai sotto forma di fattura unica: una sistemazione al riparo da luce, umidità e sbalzi di temperatura, le forniture di conservazione da rinnovare, un'estensione d'assicurazione se il valore supera i massimali di un contratto abitativo ordinario, e la spedizione sicura di un oggetto fragile il giorno della vendita. Presa separatamente, ciascuna di queste voci è piccola. Cumulate su dieci anni, mordono francamente in una progressione a una cifra.
Il risultato dell'operazione completa non è «dunque è una cattiva idea». Il risultato è che la forchetta annunciata è lorda, che ignora ingresso, uscita e detenzione, e che un rendimento netto di spese su un orizzonte breve può benissimo essere negativo mentre l'indice, lui, è in rialzo. Le due affermazioni sono vere nello stesso tempo.
Il confronto onesto: e se si tenesse semplicemente l'oggetto?
C'è un'asimmetria divertente in questo dibattito. Si confronta sempre un albo con un investimento, mai con l'altro uso possibile dello stesso albo: tenerlo, leggerlo, guardarlo, mostrarlo.
Ora, questo uso ha un valore che non compare in alcun indice, per una ragione strutturale: gli indici misurano solo esemplari sigillati in una custodia. Un oggetto certificato è per costruzione un oggetto che non si legge più. Il mercato misurato è dunque il mercato degli esemplari di cui si è rinunciato all'uso. Non è una critica alla custodia, che protegge e autentica. È una constatazione di perimetro: l'indice è muto su tutto ciò che fa sì che si possiedano fumetti.
Il confronto onesto non è dunque «7% l'anno contro tale altro investimento». Somiglia piuttosto a questo. Da un lato, un oggetto detenuto per il suo valore futuro, il cui rendimento è incerto, differito di diversi anni, amputato di spese che abbiamo appena quantificato, e condizionato a trovare un acquirente al momento giusto. Dall'altro, lo stesso oggetto detenuto per ciò che è, con un piacere immediato e certo, e un valore di rivendita che esisterà comunque, esattamente lo stesso, il giorno in cui si vorrà o si dovrà separarsene.
La seconda posizione non rinuncia a nulla, salvo all'illusione del controllo. Ha del resto un vantaggio pratico misurabile: sopprime la pressione dell'orizzonte. Il collezionista che non attende alcun rendimento non ha alcuna ragione di vendere in un anno come il 2025, in cui quattro panieri su sei calavano. Chi ha acquistato per la progressione annuale è proprio colui che si ritrova costretto a vendere al momento sbagliato, perché il suo calendario non è quello del mercato.
E per chi vuole comunque seguire il valore di ciò che possiede, lo strumento giusto non è un indice di mercato ma un rilevamento del proprio insieme, riferimento per riferimento, voto per voto. È tutto lo scopo della nostra app di monitoraggio della collezione: ti dice a che punto sei, non a che punto è una lista di 34 albi che non possiedi.
Collezioni questa serie?
Tieni traccia di ciò che possiedi, di ciò che ti manca e di quanto vale la tua collezione. Prova di 7 giorni.
Iniziare la prova →Perché la media nasconde scarti enormi
Ultimo punto, ed è probabilmente il più importante di tutti. Anche accettando il metodo, anche accettando il perimetro, una progressione media di paniere dice pochissimo di ciò che accade a un dato albo.
Il bilancio 2025 già citato ne fornisce la dimostrazione nel suo stesso testo. In panieri che si muovevano di qualche punto percentuale, si trovavano lo stesso anno componenti individuali a +66% e +79%, e un altro a -31%. Uno scarto di più di cento punti percentuali fra gli estremi di un insieme la cui media stava su uno o due punti. Chi possedeva il componente a -31% ha vissuto un anno che nessuna media descrive.
Lo stesso bilancio dà un secondo indizio di dispersione, per livelli. A fine settembre 2026, i panieri per epoca si attestavano a 5.136 punti per il prebellico, 4.863 per il moderno, 1.621 per il 1956-1970, 1.070 per il 1970-1984 e 867 per il 1984-1991. Stesso mercato, stessa data, stessa famiglia di indici, e livelli in un rapporto di quasi sei fra il più alto e il più basso. La traiettoria cumulata dipende dunque massicciamente dal segmento, non dall'essere una «chiave».
Esiste ancora un livello di dispersione al di sotto, spesso ignorato, quello delle caratteristiche dell'esemplare. Un'analisi pubblicata a settembre 2026 su un mercato vicino, quello delle riviste certificate, misurava lo scarto di prezzo fra due varianti di distribuzione dello stesso numero: un rapporto di 1,78 a un voto, di 4,6 al voto immediatamente superiore, e di da 6 a 8 secondo il voto su un altro numero della stessa serie. Il principio è trasponibile: abbiamo documentato questo meccanismo sui due circuiti di distribuzione degli albi. Un attributo che non si vede su una copertina pesa più di dieci anni di progressione media.
Conclusione di questa sezione, che è anche quella dell'articolo: una progressione annuale media è un'informazione su un aggregato. Non si declina. Non si promette. E non si applica all'oggetto posato sul tuo tavolo.
Come leggere una percentuale, concretamente
Quando incroci una cifra di progressione annuale, cinque domande bastano a sapere se è sfruttabile. Se una resta senza risposta, la cifra non è falsa, è semplicemente inutilizzabile.
Su cosa verte?
Esiste una lista di riferimenti, ed è pubblicata? Quanti componenti? Con quali criteri sono stati scelti, e a che data è stata chiusa la lista? Una cifra senza perimetro esplicito non si confronta con nulla.
Su quale periodo esattamente?
Un anno solare, dodici mesi scorrevoli, una media su dieci anni, un cumulo annualizzato? I due anni documentati sopra, il 2025 e i dodici mesi a fine settembre 2026, bastano a mostrare che uno scarto di qualche mese cambia tutto.
Quali vendite sono contate?
Solo certificate, o anche grezze? Aste pubbliche, vendite online a prezzo fisso, cessioni private? Quante transazioni alimentano la serie per il riferimento che ti interessa, davvero, sul periodo? Tre vendite nell'anno non fanno una curva.
A quale voto?
Una progressione annunciata senza voto è una progressione senza oggetto. Le fasce alte e le fasce medie di uno stesso riferimento si comportano regolarmente in modo divergente, e la nostra guida al censimento degli esemplari certificati spiega perché la rarità relativa di un voto pesa più della rarità dell'albo.
Lordo o netto?
Nella quasi totalità dei casi, lordo. Applica allora l'aritmetica della sezione precedente: togli la commissione di uscita, il costo di certificazione, la detenzione. Ciò che resta è la cifra che ti riguarda.
Se desideri partire nell'altro senso e stimare il valore di un insieme esistente anziché proiettare una progressione, il percorso è diverso e molto più affidabile, perché parte da oggetti reali e vendite comparabili recenti. È anche ciò che permette una stima a partire dalla tua lista.