Les relevés de ventes publiés le 6 février 2026 estiment les ventes de comics et de romans graphiques aux États-Unis et au Canada à environ 2,2 milliards de dollars en 2025, soit un niveau jamais atteint, supérieur aux pics de la période covid. Le canal des magasins spécialisés y progresse de près de 30 % et approche le milliard de dollars. Deux réserves de taille : ce n'est pas un comptage mais une extrapolation à partir des caisses de plus de 125 magasins, faute de relevés de distribution publiés depuis 2022, et le total est calculé au prix de couverture. Surtout, le neuf et l'occasion ne fonctionnent pas sur la même mécanique : l'un peut augmenter son offre à volonté, l'autre pas. Confondre les deux conduit à acheter au mauvais moment la mauvaise chose.
Quand un chiffre d'affaires record est annoncé pour un secteur qu'on aime, le réflexe est de se dire que nos objets vont prendre de la valeur. Le raisonnement semble imparable : plus de gens achètent des comics, donc la demande monte, donc les prix suivent. Il est faux, et il est faux pour une raison très simple que n'importe quel libraire pourrait expliquer en dix secondes : quand la demande augmente sur un fascicule neuf, l'éditeur imprime davantage d'exemplaires. Quand elle augmente sur un fascicule de 1973, personne ne peut en fabriquer un seul de plus.
Cet article part donc des chiffres publiés, les prend au sérieux, puis sépare soigneusement ce qu'ils décrivent de ce qu'ils ne décrivent pas. Ils décrivent le neuf : ce qui sort des presses et passe en caisse cette année. Ils ne décrivent presque pas l'occasion, c'est-à-dire exactement le marché sur lequel un collectionneur passe l'essentiel de son temps et de son budget.
Nous sommes au 1er octobre 2026, et ces estimations sont les plus récentes disponibles pour une année civile complète. Tous les montants cités ci-dessous sont en dollars, portent sur les États-Unis et le Canada, et proviennent de relevés de ventes publiés dont la méthode est détaillée plus bas. Aucun ne concerne le marché francophone. Et aucun n'est un comptage : depuis 2022, plus personne ne publie de totalisation des ventes réelles du marché direct, ce qui oblige à prendre le mot « record » avec les pincettes qu'il mérite.
Ce que disent exactement les chiffres de 2025
Le détail compte plus que le titre. Voici le contenu des relevés publiés, formulation par formulation.
Pour l'année 2025, aux États-Unis et au Canada, l'estimation publiée le 6 février 2026 donne un total de ventes au consommateur d'environ 2,2 milliards de dollars, toutes catégories et tous canaux confondus. Le commentaire qui l'accompagne précise que ce niveau dépasse les sommets atteints pendant la période covid, laquelle avait déjà produit une hausse considérable.
La répartition est plus intéressante que le total. Les ventes du marché direct, c'est-à-dire les magasins spécialisés, progressent de près de 30 % sur un an et portent le total de ce canal près du milliard de dollars. À l'intérieur de ce canal, les fascicules montent de 30 % et les recueils de 28 % sur l'année.
Le point qui a surpris les observateurs n'est pourtant aucun de ces pourcentages. C'est le fait que le canal des magasins spécialisés grandisse plus vite que le canal librairie. Pendant une quinzaine d'années, la librairie généraliste avait progressé plus vite, au point de dépasser le marché direct en 2019. Ce mouvement s'est inversé.
Pour mesurer l'ampleur du saut, il faut l'année précédente. En 2024, toujours pour les États-Unis et le Canada, le même type de relevé estimait le marché à 1,94 milliard de dollars, en hausse de 4,0 % sur les 1,87 milliard de 2023, une année 2023 qui avait elle-même reculé de 7 % par rapport à 2022. Et 2024 se situait déjà 73 % au-dessus de 2019. Autrement dit, le marché nord-américain du neuf a connu une marche d'escalier pendant la pandémie, ne l'a pas redescendue, et vient d'en monter une seconde.
Un dernier chiffre, publié le 9 octobre 2025 et donc partiel, donne la texture de l'année : sur janvier à août 2025, les ventes des magasins équipés du système de caisse suivi étaient en hausse de 27 % par rapport à la même période de 2024, avec 29 % sur les quatre premiers mois et 25 % de mai à août. La hausse était donc large et régulière, pas le fait d'un mois exceptionnel.
Comment ces chiffres sont fabriqués, et pourquoi le périmètre compte
Un chiffre de marché n'est pas une mesure, c'est une estimation construite. Celle-ci l'est honnêtement, en ce sens que la méthode est publiée et que ses limites sont reconnues par ceux qui la produisent. Il faut les connaître avant d'en tirer quoi que ce soit, et elles sont sévères.
Premier point, qui conditionne tout le reste : il n'existe plus de totalisation publique des ventes réelles du marché direct nord-américain. Le distributeur historique a cessé ses relevés mensuels et annuels en 2022, et ses deux principaux successeurs ne diffusent aucun chiffre de ventes. Les dernières années documentées par des relevés de distribution s'arrêtent donc en 2021. Tout ce qui est annoncé pour 2022 et après relève de l'estimation, et de l'estimation seule.
Pour les magasins spécialisés, l'estimation ne repose donc plus sur des données de distribution mais sur les ventes enregistrées en caisse par un système utilisé par plus de 125 magasins. Ces variations sont ensuite extrapolées à l'ensemble du canal, qui compte plus de 3 000 magasins vendant des comics américains dans le monde. Les auteurs du relevé écrivent eux-mêmes que l'échantillon est petit, non aléatoire, et que si ces magasins n'évoluent pas comme les autres, l'estimation sera fausse d'autant. Ils ajoutent qu'il s'agit de la plus grande agrégation de données de caisse disponible et qu'il n'existe pas d'alternative.
Pour la librairie généraliste, les données viennent d'un panel de ventes au détail couvrant plus de 16 000 points de vente et environ 85 % du marché américain du livre imprimé grand public. Le relevé y ajoute une estimation pour les points de vente hors panel et pour le Canada.
Enfin, et c'est le point que presque personne ne relève, toutes les valeurs sont calculées au prix public plein, sans tenir compte des remises ni des majorations appliquées en magasin. Le chiffre de 2,2 milliards n'est donc pas une somme d'argent réellement encaissée : c'est la valeur au prix de couverture de ce qui a été vendu. Cela n'invalide rien, mais cela change ce que le chiffre signifie.
Conséquence directe pour nous : un record exprimé en valeur au prix public peut être produit par deux phénomènes très différents, ou par leur mélange. Soit davantage d'exemplaires sont vendus, soit les mêmes exemplaires valent plus cher à l'unité. Le relevé de 2024 est explicite sur ce point, et nous y venons.
Qui achète du neuf, et pour quelles raisons
La hausse de 2025 n'est pas abstraite : les relevés en donnent la cause, à partir d'entretiens avec des détaillants. Ce sont de nouveaux lecteurs, en nombre inhabituel, et ce sont des lecteurs jeunes.
Les détaillants interrogés en 2025 décrivent des clients qui entrent et demandent comment commencer les comics. La présentation d'octobre 2025 note l'arrivée de la génération Z dans les magasins spécialisés à un niveau sans précédent récent, ce qui inverse là aussi une tendance longue de vieillissement du lectorat. La raison avancée est simple et tient en trois mots : du contenu accessible, pas cher, et de bonne qualité.
Côté éditorial, les titres cités comme moteurs sont des séries conçues pour être prises en route sans bagage : la ligne Absolute de DC, dont Absolute Batman a été le premier vendeur en fascicule dans les magasins spécialisés en 2025, l'univers Ultimate de Marvel, Invincible, et l'univers Energon. DC détenait la première part de marché en magasin au quatrième trimestre 2025. Les détaillants ajoutent une observation précieuse : ces nouveaux clients élargissent ensuite progressivement leurs achats au-delà du titre qui les a fait entrer.
Retenons la nature de cette demande, parce qu'elle détermine tout le reste. Il s'agit d'une demande de lecture, portée par des gens qui veulent des histoires lisibles immédiatement et bon marché. Ce n'est pas une demande de rareté, de premier tirage ou de haut grade. Un marché qui croît parce que des adolescents découvrent Batman n'a pas les mêmes effets qu'un marché qui croît parce que des investisseurs achètent des numéros clés.
Les recueils ne sont pas des fascicules
Autre confusion à lever avant toute conclusion : la catégorie mesurée. Ces relevés additionnent deux objets que les collectionneurs ne confondent jamais mais que les statistiques regroupent volontiers.
Tous canaux confondus, les romans graphiques et recueils pèsent encore plus de 2,5 fois les fascicules en valeur. En 2024, ils représentaient plus de 76 % des ventes en valeur. Le mot « comics » dans le titre d'un communiqué recouvre donc majoritairement des livres brochés : des intégrales, des recueils de séries en cours, du manga, des albums jeunesse, des romans graphiques d'auteur qui n'ont jamais été publiés en fascicules.
Or ces livres ne se collectionnent pas du tout comme des fascicules. Ils sont réimprimés tant qu'ils se vendent, leur valeur de revente est faible et stable, et leur intérêt est la lecture et la conservation d'un texte, pas la détention d'un objet daté. Un recueil réimprimé douze fois ne devient jamais rare. Le sujet est traité en détail dans notre comparaison entre omnibus et numéros originaux et dans celle entre recueil et fascicule.
Cela dit, la part des fascicules bouge dans le bon sens, et c'est l'information la plus pertinente pour nous. En 2024, les fascicules progressaient de 12,2 % en valeur quand les recueils ne gagnaient que 1,3 %, et en 2025 le marché direct a vu les deux progresser presque au même rythme, 30 % contre 28 %. Le fascicule, qu'on annonçait condamné depuis vingt ans, est redevenu un objet de consommation courante.
Ce qu'un tirage élevé aujourd'hui fait à la rareté de demain
Nous arrivons au cœur du sujet. Un marché du neuf qui monte signifie des tirages qui montent, et des tirages qui montent signifient, mécaniquement, des exemplaires abondants dans dix ans.
Le chiffre le plus instructif des relevés récents est passé largement inaperçu. En 2024, le format fascicule a atteint 460 millions de dollars aux États-Unis et au Canada, son plus haut niveau depuis quinze ans. Mais le même document ajoute aussitôt que plusieurs détaillants interrogés ont indiqué que leurs volumes en unités baissaient malgré cette hausse en valeur. Traduction : une part de ce record venait du prix de couverture, pas du nombre d'exemplaires vendus.
Cette nuance est exactement celle qu'un collectionneur doit garder en tête, parce qu'elle fonctionne dans les deux sens. Un record en valeur ne prouve pas que les tirages explosent. Et une hausse de 30 % en valeur en 2025 ne se traduit pas forcément par 30 % d'exemplaires de plus en circulation.
Il faut être brutalement clair sur ce point, parce qu'il est la limite la plus importante de tout l'exercice : on ne connaît le tirage d'aucun comic paru depuis 2022. Les estimations de tirage par numéro reposaient entièrement sur les relevés de distribution, qui ont cessé. Pendant des décennies, un collectionneur pouvait comparer le nombre d'exemplaires expédiés sur deux numéros concurrents et en déduire lequel serait difficile à retrouver. Cette information n'existe plus pour la production récente, et aucun des chiffres de 2025 ne la rétablit : ils portent sur des montants en dollars au prix public, agrégés par canal et par format, jamais sur des quantités par titre.
Conséquence pratique immédiate, et c'est une règle de conduite plus qu'une analyse : sur un comic paru après 2022, la variable qui détermine la rareté future est devenue inobservable. Quiconque vous affirme aujourd'hui qu'un numéro récent est « à faible tirage » ne le sait pas, il le suppose. Le seul usage dont le rendement reste garanti sur une nouveauté est donc la lecture, et c'est exactement ce que décrivent les relevés de 2025.
Ce qui reste vrai, en revanche, c'est la règle de fond : l'offre de neuf est élastique, l'offre d'occasion ne l'est pas. Si une série se vend bien, l'éditeur réimprime, programme un second tirage, sort un recueil, puis une édition de luxe. La demande rencontre toujours une offre. C'est pour cela qu'un numéro 1 très commandé n'est presque jamais une pièce rare : il a été imprimé en réponse à cette demande même. Nos guides sur la façon de comprendre un tirage et d'estimer la rareté réelle d'un numéro détaillent la mécanique, et notre article sur les premiers tirages face aux réimpressions explique pourquoi la distinction se joue sur l'objet et pas sur le titre.
La conséquence pratique est contre-intuitive. Les années de forte croissance du neuf produisent les gisements d'exemplaires les plus abondants du marché de l'occasion, quinze ou vingt ans plus tard. Les décennies de faible production, elles, produisent les raretés. Ce n'est pas une opinion : c'est ce que montre l'écart durable entre les comics du début des années 1990, imprimés pendant une bulle et aujourd'hui partout, et ceux du milieu des années 1970, imprimés peu et introuvables en bon état. Notre dossier sur les signes d'une bulle spéculative revient sur ce précédent.
Le signal le plus parlant de 2025 : l'occasion se déplace
Les relevés publiés en octobre 2025 contiennent une observation qui vaut, pour un collectionneur, plus que les deux milliards du titre. Elle tient en une phrase : d'après les détaillants interrogés, le marché de l'occasion glisse du collectionneur vers le lecteur, avec des ventes d'exemplaires sous coque notée en baisse et des ventes d'exemplaires de lecture peu chers en hausse.
Prenons la mesure de ce que cela dit. Au moment précis où le marché du neuf atteint un record, la partie haut de gamme du marché de l'occasion, celle des exemplaires notés et scellés, ralentit en magasin, tandis que la partie basse, celle des exemplaires lus à petit prix, accélère. Les deux marchés ne vont donc pas dans la même direction en même temps. C'est la démonstration la plus directe de la thèse de cet article.
Il faut rester prudent sur la portée de cette observation : elle provient d'entretiens avec des détaillants de magasins spécialisés en Amérique du Nord, pas d'une mesure de l'ensemble du marché de l'occasion, dont une grande partie se fait entre particuliers et en ventes publiques. Elle décrit ce que voient les libraires, ce qui est déjà beaucoup.
Mais la logique se tient parfaitement. Un nouveau lecteur de dix-sept ans qui vient d'aimer une série veut lire la suite et le passé de cette série. Il achète donc des exemplaires lisibles au prix le plus bas possible. Il n'achète pas un exemplaire noté en haut grade, dont le prix est fixé par la rareté certifiée et non par le contenu. Les deux objets portent la même histoire et ne répondent pas au même besoin. Notre article sur la prime de revente des exemplaires gradés détaille ce décalage.
Deux marchés, deux horloges
Récapitulons les différences structurelles, parce que c'est elles qu'il faut avoir en tête la prochaine fois qu'un record sera annoncé.
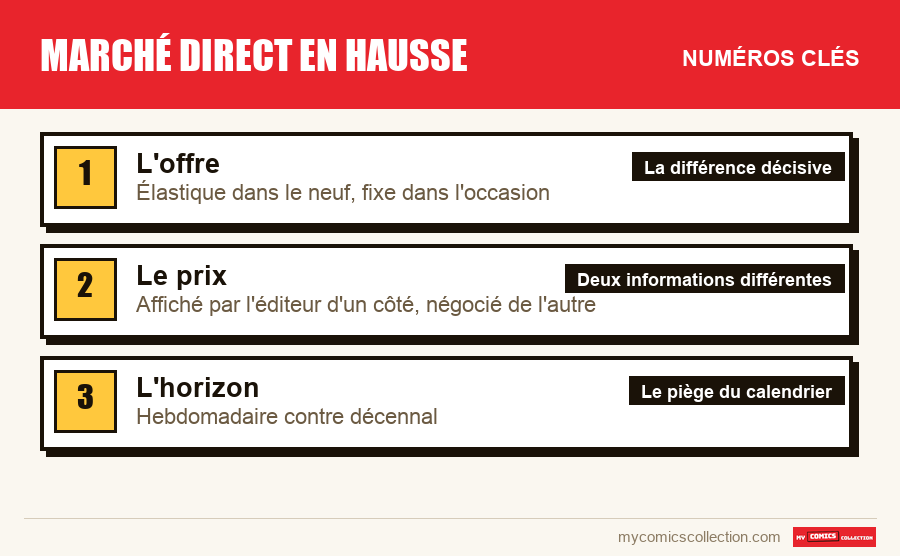
L'offre
Dans le neuf, la quantité disponible s'ajuste à la demande en quelques semaines : réassort, second tirage, recueil. Dans l'occasion, le nombre d'exemplaires existants est figé depuis des décennies, et il ne peut que diminuer. Une hausse de la demande produit donc deux effets opposés : davantage d'objets dans le neuf, davantage de tension sur les prix dans l'occasion.
Le prix
Le prix d'un fascicule neuf est décidé en amont et imprimé sur la couverture. Il ne contient aucune information sur la rareté ou le désir. Le prix d'un exemplaire d'occasion est le résultat d'une rencontre entre un vendeur et un acheteur, à un moment donné, pour un état donné. C'est la seule des deux valeurs qui renseigne sur le marché.
L'horizon
Le marché du neuf se mesure en semaines de parution et en commandes non reprises par l'éditeur. Le marché de l'occasion se mesure en décennies : ce qui compte est le nombre d'exemplaires survivants en bon état et la permanence du personnage dans la culture. Une bonne année dans le premier ne dit rien du second avant très longtemps.
Ce que la hausse annonce quand même de bon
Il serait absurde de conclure que ce record est indifférent. Il est excellent, simplement pas pour les raisons qu'on imagine, et ses bénéfices sont indirects.
D'abord, un réseau de magasins spécialisés en bonne santé est l'infrastructure du marché de l'occasion. Ce sont ces boutiques qui tiennent des bacs de numéros anciens, qui rachètent des collections, qui organisent les conventions et qui forment les nouveaux arrivants. Un canal qui approche le milliard de dollars en Amérique du Nord, après quinze ans à perdre du terrain face à la librairie généraliste, c'est un réseau qui rouvre des points de vente plutôt qu'il n'en ferme. Pour qui chasse des numéros manquants, c'est très concrètement plus de bacs à explorer.
Ensuite, l'arrivée de lecteurs jeunes est la seule chose qui garantisse la valeur d'une collection à trente ans. Un objet de collection ne vaut quelque chose que s'il existe encore des gens qui veulent l'objet. Le risque réel qui pesait sur les comics n'était pas le prix des numéros clés, c'était le vieillissement du lectorat. Les relevés de 2025 disent que ce risque recule.
Enfin, un marché du neuf dynamique produit les numéros clés de demain. Les premières apparitions qui compteront en 2050 sortent en ce moment, dans les séries qui font entrer ces nouveaux lecteurs. On ne sait pas lesquelles, et c'est bien le problème, mais la quantité d'essais éditoriaux augmente avec la santé du marché. Notre dossier sur les comics modernes de 2020 à 2026 examine cette période en détail.
La situation particulière du lecteur européen
Tout ce qui précède porte sur les États-Unis et le Canada. Un lecteur francophone vit ce marché à travers un filtre qui change plusieurs choses, et dont aucun des relevés cités ne parle.
Le premier décalage est temporel. Une série américaine qui déclenche un afflux de nouveaux lecteurs en magasin spécialisé outre-Atlantique arrive en version française plus tard, en recueil le plus souvent, parfois des mois après la fin de l'arc. Au moment où le lecteur français découvre la série dont tout le monde parlait, le marché américain du neuf est passé à autre chose, et le marché de l'occasion des premiers numéros a déjà réagi.
Le deuxième décalage est de format. L'édition française privilégie le recueil, c'est-à-dire précisément l'objet qui ne devient pas rare. Acheter une série en version française est un excellent choix de lecteur et un choix neutre de collectionneur : un recueil français réimprimé ne constitue pas un gisement de valeur, et ce n'est pas son rôle. Nous avons consacré un comparatif entier à la question de l'anglais face à la version française, et un guide aux éditions françaises anciennes, qui ont leur propre marché, leur propre rareté, et des logiques qui n'ont rien à voir avec celles du marché nord-américain.
Le troisième décalage est le plus pratique : un collectionneur européen qui veut suivre un marché du neuf en pleine croissance se heurte aux frais d'acheminement, aux délais et aux droits. Un fascicule neuf vendu au prix de couverture en Amérique du Nord n'a pas le même coût de revient une fois arrivé en Europe, ce qui déplace l'équilibre entre acheter neuf et acheter d'occasion sur place. Notre guide du collectionneur en France et notre page sur l'achat et la revente en France abordent ces contraintes.
Il faut donc être net sur un point : les relevés commentés ici ne permettent aucune conclusion sur le marché francophone, ni sur ses volumes, ni sur sa croissance. Les affirmer serait inventer.
Cinq décisions que ce record doit changer, et une qu'il ne doit pas changer
Ne modifiez pas votre budget d'occasion sur la foi d'un chiffre de neuf
Le total de 2,2 milliards pour 2025 ne contient aucune information sur la cote d'un numéro de 1984. Si vous aviez un plan d'achat sur l'ancien, la hausse du neuf n'est pas un argument pour l'accélérer, ni pour le suspendre. Les deux marchés ne se parlent pas à cette échelle de temps.
Profitez de l'infrastructure, pas de l'ambiance
Le bénéfice réel et immédiat de cette croissance, pour vous, est qu'il y a davantage de magasins actifs, davantage de bacs de numéros anciens et davantage de rachats de collections. C'est le moment de chercher ce qui vous manque, pas d'acheter ce qui sort.
Pour le neuf, achetez en lecteur
La demande qui porte ce record est une demande de lecture. Alignez-vous dessus : prenez ce que vous voulez lire, en couverture principale, sans surpayer une variante dont la rareté n'est pas démontrée. L'espérance de plus-value sur un fascicule imprimé dans une année record est faible par construction.
Enregistrez ce que vous achetez, dans les deux marchés
Un neuf acheté aujourd'hui devient une occasion dans quinze ans, et la seule chose qui fera la différence à ce moment-là sera votre capacité à prouver ce que vous avez : le tirage, la couverture, la date, l'état. Renseignez-le dans votre collection au moment de l'achat, jamais après.
Relisez la valeur de votre collection sans l'actualité
La bonne fréquence pour réestimer une collection est annuelle, et la bonne méthode est de regarder des ventes comparables réelles sur vos propres numéros. Un titre de presse sur un record sectoriel ne déplace pas une seule ligne de votre inventaire. Notre page de première estimation et notre guide de valorisation partent de vos exemplaires, pas du marché en général.
Ce qui ne change pas : la conservation
Quelle que soit la direction du marché, l'état reste la seule variable que vous contrôlez entièrement, et la seule qui agisse sur les deux marchés à la fois. Un exemplaire bien rangé reste négociable dans tous les scénarios. Un exemplaire abîmé ne redevient jamais intact.
La question qu'il faut vraiment se poser
À la lecture de ces relevés, la bonne question n'est pas « est-ce que mes comics vont monter ». C'est : « ces nouveaux lecteurs resteront-ils ».
Parce que c'est bien là que le marché du neuf et le marché de l'occasion se rejoignent, mais avec un retard d'une génération. Un adolescent qui entre dans un magasin en 2025 pour une série facile à prendre en route, et qui y revient encore en 2040, sera à ce moment-là un acheteur d'occasion, qui cherchera les numéros de sa jeunesse et ceux qu'il a manqués. C'est exactement ce qui s'est produit avec les lecteurs des années 1980 et 1990, dont les goûts structurent aujourd'hui une grande partie de la demande sur l'ancien.
Les relevés disent que ces lecteurs sont arrivés. Ils ne disent pas encore qu'ils sont installés. Les détaillants interrogés en janvier 2026 étaient d'ailleurs lucides sur leur propre nervosité : ils achètent sans possibilité de retour et doivent parier chaque année sur la reconduction d'une croissance exceptionnelle. Cette prudence est saine, et elle vaut aussi pour nous.
En attendant, la conduite à tenir est inchangée et presque ennuyeuse : acheter ce qu'on veut lire, chercher patiemment ce qui manque, conserver proprement, et tenir une liste exacte. Un record de ventes ne rend aucune de ces quatre choses plus urgente, et aucune moins utile.