De bandbreedte van 5 tot 10 % per jaar die aan de meest gevestigde tijdschriften wordt toegeschreven, rust op geen enkele gepubliceerde methode die wij hebben kunnen terugvinden. De enige openbaar raadpleegbare aanwijzingen op 1 oktober 2026 vertellen iets anders: over het kalenderjaar 2025 zijn vier van de zes manden die door een leverancier van notatiegegevens worden gevolgd gedaald, van -1,23 % tot -6,66 %, terwijl de moderne mand 2,36 % won. Over de twaalf maanden daarna toonde dezelfde moderne mand 18 tot 20 %. Geen van beide jaren lijkt op "5 tot 10 %". En voordat je over winst praat, moeten er heel reële kosten van af: de certificering van een stuk zonder waardeplafond kost 4 % van zijn marktwaarde, en een verkoopcommissie van 13 tot 15 % slokt twee tot drie jaar veronderstelde stijging op.
Er is een zin die elke verzamelaar minstens één keer heeft gelezen, in het Nederlands zoals in het Engels, en die de elegantie heeft nooit zijn bron te noemen: de grote stukken van de markt stijgen 5 tot 10 % per jaar. Het is een goed gebouwde zin. Hij is bescheiden genoeg om serieus te lijken, breed genoeg om nooit weersproken te worden, en rond genoeg om te onthouden. Hij dient als fundament voor veel aankoopbeslissingen.
Dit artikel probeert hem niet af te breken of te bevestigen. Het probeert iets nuttigers: laten zien waaruit zo'n cijfer is gemaakt. Want wie eenmaal heeft gezien hoe een jaarlijkse stijging op een markt van unieke objecten wordt berekend, leest een percentage nooit meer op dezelfde manier. En je stopt met je afvragen of het cijfer waar is, om je af te vragen wat het meet.
We hebben geprobeerd de bandbreedte te bronnen. Dat is ons niet gelukt: geen enkele toegankelijke publicatie claimt hem met een methode, een afbakening en een periode. Wat volgt gaat dus uit van de gegevens die we werkelijk hebben kunnen lezen, en confronteert ze met de zin.
Eerste vraag: waarover hebben we het als we "topsleutelnummer" zeggen?
De Engelse uitdrukking blue chip komt niet uit de financiële wereld maar uit het poker. In de eenvoudigste fichespellen, wit, rood en blauw, wil de Amerikaanse traditie dat blauw de sterkste is. Het woord is als zelfstandig naamwoord al in 1873 bevestigd, als bijvoeglijk naamwoord in 1894, en de toepassing ervan op aandelen gaat volgens de huisoverlevering van een Amerikaanse financiële uitgever terug op een medewerker uit de jaren 1920 die op de tickertape grote transacties voorbij zag komen en aankondigde dat hij zou schrijven over die "blauwe-fichesaandelen".
Deze omweg is geen versiering. De klassieke financiële definitie van blue chip zegt niets over de prijs: ze duidt het aandeel aan van een bedrijf met een landelijke reputatie van kwaliteit en betrouwbaarheid, dat zowel in goede als in slechte tijden winst kan maken. Wat een blue chip oorspronkelijk kwalificeert, is de regelmaat door de cycli heen. Niet de duurte.
Zet dat over op tijdschriften. Een verzamelobject levert geen winst. Het produceert niets, keert niets uit, en doorloopt de cycli alleen door hun effect te ondergaan op de prijs die iemand bereid is te betalen. De centrale eigenschap van de oorspronkelijke definitie verdwijnt in de vertaling. Wat overblijft is de intuïtie: "het is een groot stuk, het zou moeten standhouden".
En juist hier wordt de definitie beslissend, want er bestaat er geen die gezaghebbend is. Ieder trekt zijn eigen grens:
- naar ouderdom, door de uitdrukking te reserveren voor tijdschriften van vóór 1956 of vóór 1970;
- naar gecertificeerde schaarste, steunend op het aantal getelde exemplaren in een bepaalde graad;
- naar bekendheid van het personage, wat tijdschriften uit de jaren 1980 binnenhaalt en vooroorlogse zeldzaamheden zonder bekend personage uitsluit;
- naar instapprijs, dus naar de prijs zelf, wat de redenering cirkelvormig maakt: het stuk is topklasse omdat het duur is, en het is duur omdat het topklasse is.
In de praktijk is de enige werkzame definitie van een markt die welke een indexberekening oplegt. En daar is de afbakening smaller dan men altijd onderschat. De duurste mand die we op 1 oktober 2026 konden raadplegen, rust op 34 tijdschriften, gedocumenteerd door 28.540 verkopen sinds zijn oprichting. De manden per tijdperk tellen er elk een vijftigtal. Met andere woorden: wanneer een publicatie de stijging van de "topsleutelnummers" aankondigt, kondigt ze de gemiddelde beweging aan van enkele tientallen vooraf gekozen referenties.
Dat is geen kritiek. Een index kan niet anders bestaan. Maar het betekent dat een zin als "de sleutelnummers stijgen 5 tot 10 %" geen meting van de markt is: het is een meting van een lijst. Verander de lijst, en het cijfer verandert. Ons artikel over de zogenaamde blue-chipstrategie werkt de mogelijke selectiecriteria uit; de inzet is hier alleen te onthouden dat de keuze aan de meting voorafgaat.
Hoe maak je een jaarlijkse stijging op unieke objecten?
Een beursindex heeft het makkelijk: het aandeel is inwisselbaar, aandeel A is precies evenveel waard als aandeel B, en de notering is continu. Niets daarvan hier. Twee exemplaren van hetzelfde tijdschrift, op dezelfde dag op dezelfde pers gedrukt, hebben niet dezelfde staat, niet dezelfde centrering, niet dezelfde witheid van de pagina's, niet hetzelfde verleden. Er is dus geen "prijs" van een tijdschrift. Er zijn prijzen van exemplaren.
Om daar een curve uit te halen, gaat een gegevensleverancier te werk met opeenvolgende benaderingen. De methode die in september 2026 openbaar is beschreven, past in één regel: de index steunt op de verkopen van CGC-gecertificeerde exemplaren in standaardlabel, ingedeeld in gradebanden, met waarnemingsvensters die zijn aangepast aan de bijzonderheden van elk tijdperk. Elk van deze vier keuzes brengt een effect met zich mee dat je moet kennen.
Alleen gecertificeerde verkopen komen in de berekening
Het ongecertificeerde exemplaar, dat op een conventie, in een winkel, van verzamelaar tot verzamelaar van hand wisselt, bestaat niet voor de index. Toch is dat verreweg de meerderheid van de transacties. De index meet niet de markt van tijdschriften: hij meet de markt van gecertificeerde tijdschriften, een rijker, liquider en speculatiever segment dan het geheel. Bij sommige referenties hebben we al het bijna verdwijnen van de ruwe markt ten gunste van de gecertificeerde gedocumenteerd; bij veel andere is het omgekeerd.
Alleen geregistreerde verkopen komen in de berekening
Zelfs onder de gecertificeerde exemplaren worden alleen verkopen meegenomen waarvan de prijs zichtbaar en verzamelbaar is. Een privéoverdracht, een ruil, een onderhandse verkoop tussen twee verzamelaars voedt niets. De allergrootste stukken worden juist vaak zo verhandeld, wat een dode hoek creëert precies op de top van de markt, waarvan men beweert de stijging te meten.
De graden worden in banden gegroepeerd
Aggregeren moet, anders zou elke graad van elke referentie een te arme reeks vormen om iets te betekenen. Maar groeperen is objecten mengen waarvan de prijzen niet samen bewegen. Twee naburige graden kunnen zich tegengesteld gedragen, en bij gelijke graad laat het visuele aanzien de prijs variëren in verhoudingen die vaak groter zijn dan de gezochte jaarlijkse stijging.
Het waarnemingsvenster is een parameter, geen gegeven
Om de ruis te dempen, rekent men over een voortschrijdende periode. Hoe langer het venster, hoe regelmatiger de curve, en hoe later ze reageert. Hoe korter het venster, hoe nerveuzer. Twee eerlijke indexen, gebouwd op dezelfde verkopen met verschillende vensters, tonen verschillende jaarlijkse stijgingen. Dat is geen gebrek: het is een conventie. Het probleem begint wanneer de conventie niet samen met het cijfer wordt gepubliceerd.
Voeg daar een laatste vertekening aan toe, de hardnekkigste, die van de selectie: de onderdelen van een mand worden vandaag gekozen, met kennis van hun verleden. De referenties die zijn ingestort of geen markt meer hebben, vallen vanzelf buiten de aandacht, terwijl zij het gemiddelde omlaag zouden hebben getrokken. Een lijst van grote stukken is per constructie een lijst van overlevers.
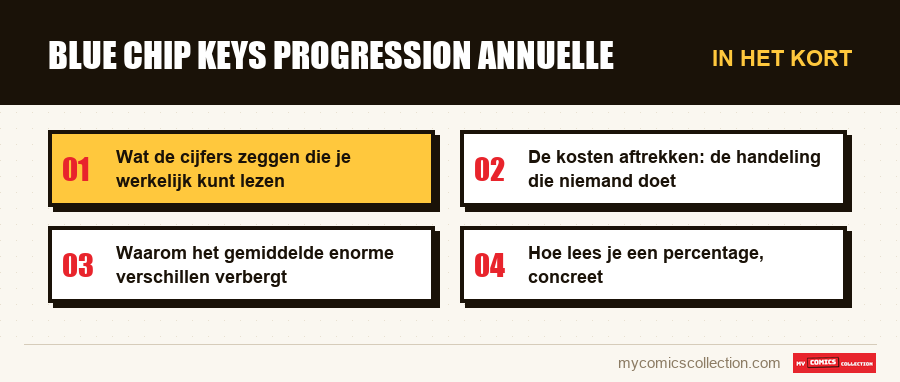
Wat de cijfers zeggen die je werkelijk kunt lezen
Laten we de zin nu confronteren met de enige openbare gegevens die we hebben kunnen raadplegen. Een leverancier van notatiegegevens publiceert meerdere manden per tijdperk en maakt er elk jaar de balans van op. Dit gaf het kalenderjaar 2025, gepubliceerd in januari 2026:
Kalenderjaar 2025, zes manden
Moderne mand: +2,36 %, beste prestatie van het jaar. Vooroorlogse mand: +1,69 %. Mand van de grootste stukken: -1,23 %. Mand van de jaren 1984-1991: -5,34 %. Mand van de jaren 1956-1970: -6,18 %. Mand van de jaren 1970-1984: -6,66 %, de zwakste van allemaal.
De twaalf maanden daarna, afgesloten eind september 2026, geven een heel ander gezicht. De moderne mand toonde een stijging van 18 tot 20 % over een jaar, met bijna ononderbroken winsten. De manden 1970-1984 en 1984-1991 wonnen 6 tot 7 % terug vanaf hun dieptepunt. De mand 1956-1970, vertrokken van ongeveer 1.630 punten, was in de winter gezakt naar 1.592 voordat ze met kleine wekelijkse stapjes opklom, dus over de periode vrijwel vlak. De vooroorlogse mand steeg helemaal niet regelmatig: ze ging met sprongen vooruit, geconcentreerd in twee vensters, maart-april en daarna mei-juni.
Zet de twee jaren naast elkaar en de conclusie springt eruit. In 2025 verliezen de meeste manden tussen 5 en 7 %. In 2026 wint de meest volatiele van hen bijna 20 %. Geen van beide jaren levert "5 tot 10 %" op. De bandbreedte beschrijft niet wat een jaar brengt: hooguit beschrijft ze het gemiddelde dat je krijgt door genoeg jaren op te stapelen zodat de stijgingen en dalingen elkaar neutraliseren. Het is niet dezelfde bewering, en het verschil is allesbehalve theoretisch voor wie op een bepaalde horizon wil doorverkopen.
Een detail uit de balans van 2026 verdient vermelding, omdat het de kwetsbaarheid van de berekening beter illustreert dan een lang betoog. De kracht van de vooroorlogse mand wordt daar uitdrukkelijk toegeschreven aan de verkopen van twee met naam genoemde tijdschriften. Twee. Op een mand van een vijftigtal onderdelen, waarvan sommige maar enkele gecertificeerde verkopen per jaar kennen. Een index waarvan de jaarlijkse stijging aan twee transacties hangt, is niet fout, maar meet geen tendens: hij registreert een gebeurtenis. Onze artikelen over de prijsontwikkeling over tien jaar en over de fasen van de markt gaan langs andere wegen van dezelfde vaststelling uit.
De kosten aftrekken: de handeling die niemand doet
Stel nu dat de bandbreedte exact is, en zelfs royaal exact: 10 % per jaar, elk jaar, op jouw stuk. Laten we zien wat er overblijft.
De volgende tarieven zijn die welke CGC op 1 oktober 2026 toont, in dollars, voor tijdschriften.
De instapkosten in de gemeten markt
Omdat de indexen alleen gecertificeerde exemplaren kennen, vooronderstelt een stuk "in de markt" bezitten dat je het laat certificeren. De rekening hangt af van de opgegeven waarde:
- tijdschrift van na 1975, opgegeven waarde begrensd op 400 $: 30 $ per exemplaar, 45 $ bij versnelde behandeling, 27 $ vanaf 25 exemplaren;
- tijdschrift van vóór 1975, hetzelfde plafond van 400 $: 45 $ per exemplaar, 60 $ versneld, 42 $ vanaf 25;
- opgegeven waarde tot 1.000 $: 105 $ per exemplaar;
- zonder waardeplafond: 4 % van de marktwaarde, met een minimum van 135 $.
Laten we stilstaan bij die laatste regel, want die geldt voor de stukken waarvan men zegt dat ze 5 tot 10 % stijgen. Vier procent van de waarde. Bij de lage hypothese van de bandbreedte is dat bijna een heel jaar stijging dat verbruikt wordt op het moment van certificering. Bij de hoge hypothese iets minder dan zes maanden. Daar komen dossierkosten van 5 $ online of 8 $ op papier bij, 5 $ per exemplaar als je hogeresolutiefoto's wilt, 8 $ voor een gepersonaliseerd label, en de heen- en terugverzending van een object dat tegen zijn waarde moet worden verzekerd. De details van de trappen staan in onze gids over de certificeringsdiensten.
Een methodische opmerking in het voorbijgaan: deze kosten zijn geen argument tegen certificering. Ze levert echte authenticatie, fysieke bescherming en liquiditeit op, en de doorverkoopopbrengst die ze oplevert kan ze ruimschoots dekken. Het punt is alleen dat ze bestaan, dat ze contant worden betaald, en dat ze in geen enkele index staan.
De uitstapkosten
Dit zijn de zwaarste, en die ontdek je de dag dat je verkoopt. Op een grote algemene marktplaats ligt de verkoopcommissie die op 1 oktober 2026 wordt getoond, afhankelijk van de categorie, tussen 13,25 % en 15,3 % van het totale verkoopbedrag, verzendkosten inbegrepen, plus een vast bedrag per bestelling. Een gespecialiseerde veiling werkt anders, met een premie voor rekening van de koper en een met de verkoper onderhandelde commissie, maar de orde van grootte van de totale heffing blijft vergelijkbaar.
Maak de rekensom op de gunstigste hypothese. Een stuk dat 10 % per jaar stijgt, moet anderhalf jaar worden aangehouden om de uitstapcommissie alleen al te dekken. Bij 5 % per jaar duurt het bijna drie jaar. En dan heb je nog niets betaald voor de instap, noch voor het bezit.
De bezitskosten
Die zijn minder spectaculair en verraderlijker, omdat ze zich nooit als één enkele rekening presenteren: een opberging beschut tegen licht, vocht en temperatuurschommelingen, de te vernieuwen bewaarbenodigdheden, een verzekeringsuitbreiding als de waarde de plafonds van een gewoon woonhuiscontract overschrijdt, en de beveiligde verzending van een kwetsbaar object op de dag van de verkoop. Afzonderlijk is elk van deze posten klein. Over tien jaar opgeteld bijten ze duidelijk in een stijging van één cijfer.
De uitkomst van de volledige berekening is niet "dus het is een slecht idee". De uitkomst is dat de aangekondigde bandbreedte bruto is, dat ze de instap, de uitstap en het bezit negeert, en dat een rendement na kosten op korte termijn heel goed negatief kan zijn terwijl de index stijgt. Beide beweringen zijn tegelijk waar.
De eerlijke vergelijking: wat als je het object gewoon hield?
Er zit een grappige asymmetrie in dit debat. Men vergelijkt een tijdschrift altijd met een belegging, nooit met het andere mogelijke gebruik van hetzelfde tijdschrift: het houden, lezen, bekijken, tonen.
Dat gebruik heeft een waarde die in geen enkele index voorkomt, om een structurele reden: de indexen meten alleen exemplaren die in een behuizing zijn verzegeld. Een gecertificeerd object is per constructie een object dat je niet meer leest. De gemeten markt is dus de markt van exemplaren waarvan men het gebruik heeft opgegeven. Dat is geen kritiek op de behuizing, die beschermt en authenticeert. Het is een vaststelling van afbakening: de index zwijgt over alles waarom men strips bezit.
De eerlijke vergelijking is dus niet "7 % per jaar tegenover een andere belegging". Ze lijkt eerder hierop. Aan de ene kant een object dat voor zijn toekomstige waarde wordt gehouden, met een onzeker rendement, enkele jaren uitgesteld, verminderd met kosten die we net hebben becijferd, en afhankelijk van het vinden van een koper op het juiste moment. Aan de andere kant hetzelfde object, gehouden voor wat het is, met een onmiddellijk en zeker plezier, en een doorverkoopwaarde die er hoe dan ook zal zijn, precies dezelfde, de dag dat je afstand wilt of moet doen.
De tweede positie geeft niets op, behalve de illusie van controle. Ze heeft overigens een meetbaar praktisch voordeel: ze neemt de druk van de horizon weg. De verzamelaar die geen rendement verwacht, heeft geen enkele reden te verkopen in een jaar als 2025, waarin vier manden van de zes terugvielen. Wie kocht voor de jaarlijkse stijging is juist degene die op het verkeerde moment moet verkopen, omdat zijn kalender niet die van de markt is.
En wie toch de waarde wil volgen van wat hij bezit, heeft niet een marktindex nodig maar een overzicht van zijn eigen geheel, referentie voor referentie, graad voor graad. Dat is het hele doel van onze app voor collectiebeheer: ze zegt waar je staat, niet waar een lijst van 34 tijdschriften staat die je niet bezit.
Verzamel je deze reeks?
Houd bij wat je hebt, wat je mist en wat je collectie waard is. Proefperiode van 7 dagen.
Mijn proefperiode starten →Waarom het gemiddelde enorme verschillen verbergt
Laatste punt, en waarschijnlijk het belangrijkste van allemaal. Zelfs als je de methode accepteert, zelfs als je de afbakening accepteert, zegt een gemiddelde stijging van een mand heel weinig over wat er met een bepaald tijdschrift gebeurt.
De al genoemde balans van 2025 levert daar in haar eigen tekst het bewijs van. In manden die enkele procentpunten bewogen, vond men datzelfde jaar individuele onderdelen op +66 % en +79 %, en een ander op -31 %. Een verschil van meer dan honderd procentpunten tussen de uitersten van een geheel waarvan het gemiddelde op een of twee punten uitkwam. Wie het onderdeel op -31 % bezat, maakte een jaar mee dat geen enkel gemiddelde beschrijft.
Dezelfde balans geeft een tweede indicatie van spreiding, via de niveaus. Eind september 2026 stonden de manden per tijdperk op 5.136 punten voor de vooroorlog, 4.863 voor het moderne, 1.621 voor 1956-1970, 1.070 voor 1970-1984 en 867 voor 1984-1991. Dezelfde markt, dezelfde datum, dezelfde indexfamilie, en niveaus in een verhouding van bijna zes tussen de hoogste en de laagste. Het cumulatieve traject hangt dus massaal af van het segment, niet van het feit een "sleutelnummer" te zijn.
Er is nog een spreidingsniveau daaronder, vaak genegeerd: dat van de kenmerken van het exemplaar. Een in september 2026 gepubliceerde analyse op een naburige markt, die van gecertificeerde tijdschriften, mat het prijsverschil tussen twee distributievarianten van hetzelfde nummer: een verhouding van 1,78 bij één graad, van 4,6 bij de onmiddellijk hogere graad, en van 6 tot 8 naargelang de graad bij een ander nummer van dezelfde reeks. Het principe is overdraagbaar: we hebben dit mechanisme gedocumenteerd bij de twee distributiekanalen van tijdschriften. Een kenmerk dat je niet op een omslag ziet, weegt zwaarder dan tien jaar gemiddelde stijging.
Conclusie van dit deel, die ook die van het artikel is: een gemiddelde jaarlijkse stijging is een informatie over een aggregaat. Ze laat zich niet naar beneden vertalen. Ze wordt niet beloofd. En ze is niet van toepassing op het object dat op je tafel ligt.
Hoe lees je een percentage, concreet
Wanneer je een cijfer voor jaarlijkse stijging tegenkomt, volstaan vijf vragen om te weten of het bruikbaar is. Blijft er één zonder antwoord, dan is het cijfer niet fout, maar gewoon onbruikbaar.
Waarop slaat het?
Bestaat er een lijst van referenties, en is die gepubliceerd? Hoeveel onderdelen? Op welke criteria zijn ze gekozen, en op welke datum is de lijst afgesloten? Een cijfer zonder uitdrukkelijke afbakening is met niets te vergelijken.
Over welke periode precies?
Een kalenderjaar, twaalf voortschrijdende maanden, een gemiddelde over tien jaar, een geannualiseerd cumulatief? De twee hierboven gedocumenteerde jaren, 2025 en de twaalf maanden tot eind september 2026, tonen genoeg aan dat een verschuiving van enkele maanden alles verandert.
Welke verkopen worden meegeteld?
Alleen gecertificeerde, of ook ruwe? Openbare veilingen, onlineverkopen tegen vaste prijs, privéoverdrachten? Hoeveel transacties voeden de reeks voor de referentie die je echt interesseert, in de periode? Drie verkopen in het jaar maken geen curve.
In welke graad?
Een aangekondigde stijging zonder graad is een stijging zonder object. De hoge en middelste banden van dezelfde referentie gedragen zich regelmatig uiteenlopend, en onze gids over de telling van gecertificeerde exemplaren legt uit waarom de relatieve schaarste van een graad zwaarder weegt dan de schaarste van het tijdschrift.
Bruto of netto?
In vrijwel alle gevallen bruto. Pas dan de rekenkunde van het vorige deel toe: trek de uitstapcommissie af, de certificeringskosten, het bezit. Wat overblijft is het cijfer dat jou aangaat.
Als je de andere kant op wilt en de waarde van een bestaand geheel wilt schatten in plaats van een stijging te projecteren, is de aanpak anders en veel betrouwbaarder, omdat ze uitgaat van echte objecten en recente vergelijkbare verkopen. Dat is ook wat een schatting op basis van je eigen lijst mogelijk maakt.