A 1.o de octubre de 2026, el mercado de los cómics ni sube ni baja: se parte en dos. Arriba, las piezas cuya rareza es demostrable baten récord tras récord, con una progresión de dos cifras al año en los últimos quince años: un ejemplar de Action Comics #1 en grado CGC 8.5 pasó de 1,5 millones de dólares en marzo de 2010 a 6 millones en abril de 2024, ambas ventas públicas, es decir, en torno a un +10 % anual. Un ejemplar en CGC 9.0 cambió de manos por 15 millones de dólares en enero de 2026, en una transacción privada. Abajo, el cuadernillo moderno impreso en abundancia y conservado en estado medio no sigue. De ahí la imagen de la curva en K: dos ramas que parten del mismo punto y se separan. El hecho decisivo es metodológico: desde 2022, ya no existe ningún dato público de tirada en el mercado norteamericano.
Hay dos maneras de equivocarse sobre el estado del mercado de los cómics en 2026. La primera consiste en mirar los récords de subastas y concluir que todo sube. La segunda consiste en mirar la propia pila de cuadernillos de los años 2010, constatar que no vale nada más que en la compra, y concluir que el mercado está muerto. Las dos observaciones son exactas. Simplemente se refieren a dos objetos diferentes, que ya no tienen gran cosa en común aparte del formato.
Varios análisis de mercado publicados en 2026 describen este fenómeno con el nombre de curva en K. La imagen viene de la economía: tras un choque, algunos segmentos vuelven a subir mientras otros siguen bajando, y la línea única se escinde en dos trazos divergentes. Aplicada a los cómics, dice algo preciso y verificable, a condición de aceptar una disciplina: cada cifra debe vincularse a un año, a un perímetro geográfico y a un tipo de indicador. Un importe sin esas tres informaciones no vale nada. Este artículo se atiene a ello, y termina con la lista de los hechos que invalidarían su propia lectura.
Lo que quiere decir «curva en K», y lo que no quiere decir
La fórmula merece plantearse correctamente, porque a menudo se emplea mal. Una curva en K no describe un mercado que sube de media. Tampoco describe un mercado que baja. Describe la desaparición de la media como información útil.
Toma dos carteras de diez mil euros constituidas en 2015. La primera contiene una sola pieza, un número clave antiguo en un grado elevado y certificado. La segunda contiene trescientos cuadernillos modernos comprados de novedad, entre ellos una mayoría de portadas variantes. En 2026, la primera probablemente se ha duplicado o más. La segunda vale como mucho su precio de compra, a menudo menos una vez deducidos los gastos de envío y de comisión. Si se suman las dos y se divide entre dos, se obtiene una cifra de progresión modesta que no describe la experiencia de nadie.
Es todo el interés de la imagen. Prohíbe la frase «el mercado de los cómics ha hecho tal porcentaje» y obliga a preguntar: qué segmento, qué grado, qué canal de venta. Una precisión para evitar un malentendido frecuente: la rama baja no es la de los «malos cómics». Hay excelentes series recientes cuyos cuadernillos nunca ganarán valor, y títulos olvidables de los que un ejemplar en grado muy alto alcanza sumas considerables. La curva en K separa objetos según su rareza y su estado, no obras según su calidad.
La rama alta: lo que muestran las ventas públicas documentadas
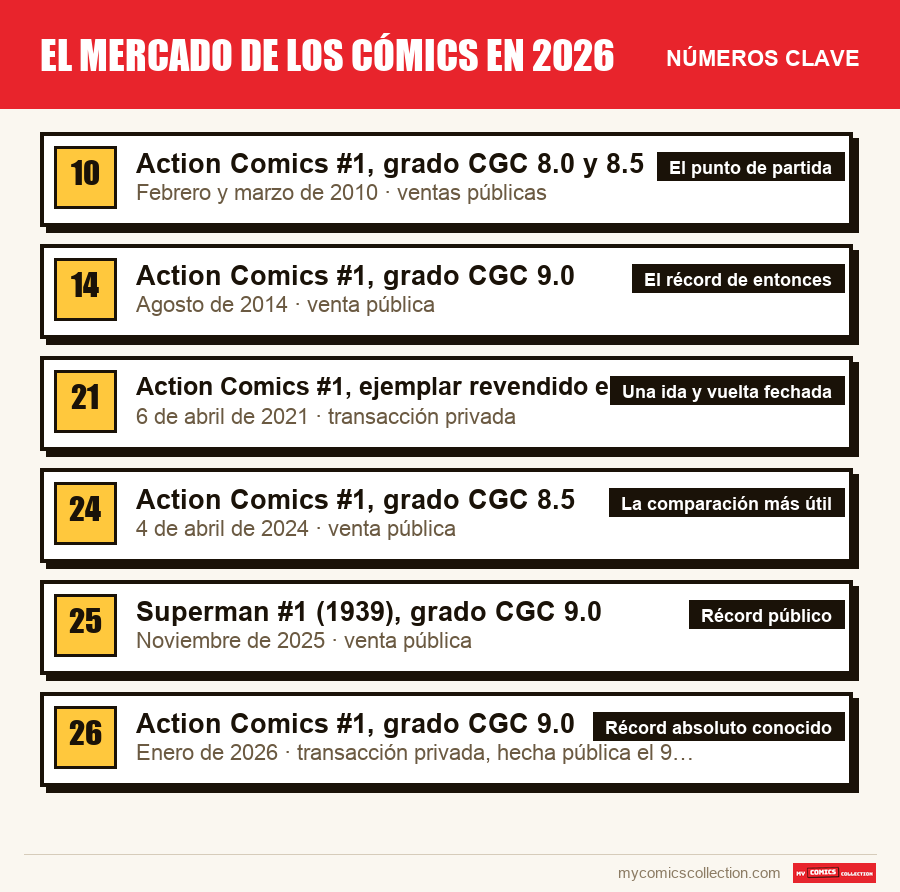
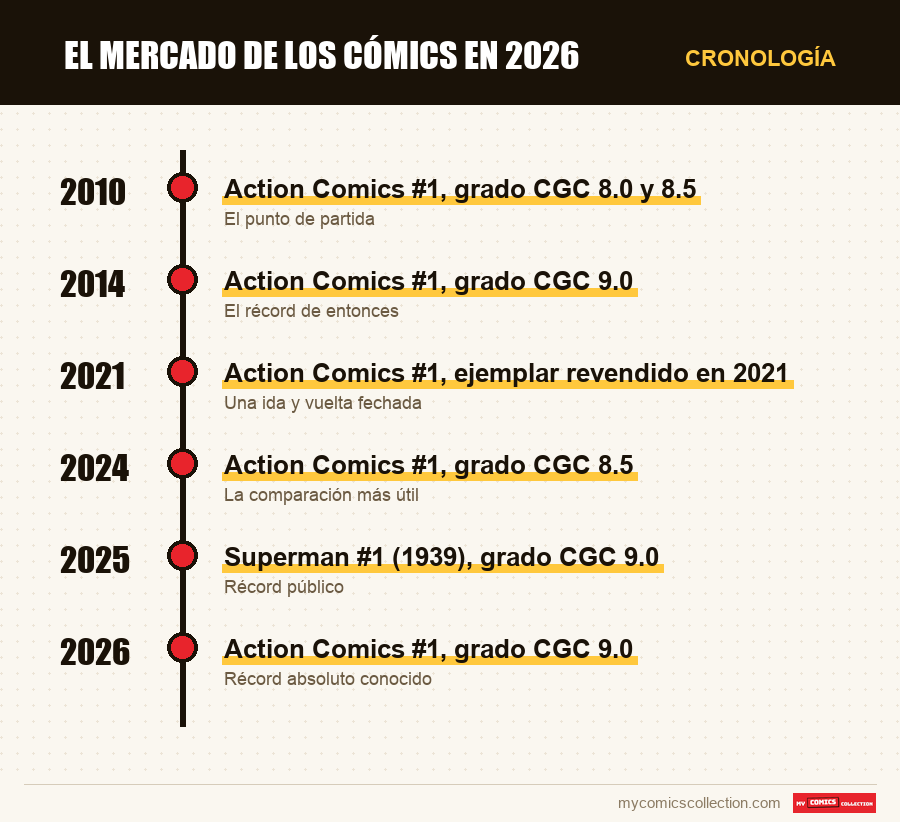
La cima del mercado tiene una cualidad poco común: sus precios son públicos, están fechados y se refieren a ejemplares identificados por un grado certificado. Es el único lugar del mercado donde se puede razonar con hechos y no con impresiones. Esta es la serie, tal como está documentada, para el número más seguido de la historia del medio.
Action Comics #1, grado CGC 8.0 y 8.5
Dos ventas públicas cercanas fijan el nivel de principios de la década: un ejemplar en CGC 8.0 alcanza 1 millón de dólares el 22 de febrero de 2010, un ejemplar en CGC 8.5 alcanza 1,5 millones de dólares el 29 de marzo del mismo año. Son las primeras ventas de cómics de siete cifras, y sirven desde entonces de referencia para toda comparación.
Action Comics #1, grado CGC 9.0
El 24 de agosto de 2014, un ejemplar en CGC 9.0 se adjudica por 3 207 852 dólares. Este importe seguirá siendo el récord público para un cómic durante once años. Se trata, según las crónicas publicadas, del ejemplar robado a un actor estadounidense en 2000 y recuperado en un guardamuebles en 2011, donde había cambiado de manos por 2,16 millones de dólares el 30 de noviembre.
Action Comics #1, ejemplar revendido en 2021
Un ejemplar adquirido en 2018 por algo más de 2 millones de dólares se revende por 3,25 millones el 6 de abril de 2021. Tres años de tenencia, en torno a un +17 % anual. El interés de este caso es su estructura: precio de compra conocido, precio de reventa conocido, mismo ejemplar, duración corta.
Action Comics #1, grado CGC 8.5
El 4 de abril de 2024, un ejemplar en CGC 8.5 alcanza 6 millones de dólares en venta pública. Es exactamente el mismo título, el mismo grado certificado y el mismo tipo de canal que la venta de marzo de 2010 por 1,5 millones. Catorce años, un factor cuatro.
En noviembre de 2025, un ejemplar de Superman #1 calificado 9.0 por CGC se adjudica por 9,12 millones de dólares, nuevo récord para una venta pública de un cómic. El ejemplar había sido descubierto en el desván de una casa de California en 2024.
Action Comics #1, grado CGC 9.0
En enero de 2026, un ejemplar en CGC 9.0 cambia de manos por 15 millones de dólares. Comprador y vendedor permanecieron anónimos, la operación fue negociada por intermediarios y anunciada el 9 de enero. Según las crónicas publicadas, se trata del ejemplar ya vendido públicamente en 2014.
Cuánto hace por año, y por qué la pregunta está mal planteada
De esta serie salen tres cálculos diferentes, y no miden lo mismo. Es precisamente lo que hay que entender para que no te cuenten cualquier cosa.
Primer cálculo, el más sólido. Mismo título, mismo grado certificado 8.5, dos ventas públicas: 1,5 millones de dólares en marzo de 2010, 6 millones en abril de 2024. Es decir, en torno a un +10 % anual compuesto sobre catorce años. Este cálculo controla el grado y el canal. Es el que hay que retener si solo se debe retener uno.
Segundo cálculo, sobre ejemplar idéntico. 2,16 millones en noviembre de 2011, 3,21 millones en agosto de 2014: en torno a un +14 % anual. Después 3,21 millones en 2014 y 15 millones en enero de 2026: en torno a un +14,5 % anual durante once años y medio. La convergencia de las dos cifras es llamativa, pero la segunda mezcla una venta pública y una transacción privada.
Tercer cálculo, el más halagüeño y el menos útil. Algo más de 2 millones en 2018, 3,25 millones en abril de 2021: en torno a un +17 % anual. Tres años, dos de ellos de empuje excepcional. Un periodo demasiado corto para informar una decisión a largo plazo.
Retengamos, pues, una horquilla honesta: en los últimos quince años, la progresión anual observada en las claves de primerísimo nivel en grado alto se sitúa entre un 10 y un 15 % anual según el método de cálculo, con preferencia por la parte baja de esa horquilla, que se apoya en la comparación más limpia.
Tres reservas, que hay que formular sin rodeos. Primero, estas cifras se refieren a un puñado de ejemplares de un solo título: no es un índice, es una escala de récords, y una escala de récords sube por construcción puesto que nunca se publica un récord a la baja. Después, el perímetro es norteamericano y está expresado en dólares, lo que no es neutro para un comprador de la zona euro. Por último, ninguno de estos importes incluye los gastos de adquisición, la calificación, el seguro ni, para un residente europeo, la fiscalidad y los derechos de importación. El rendimiento neto de un comprador real es inferior al rendimiento mostrado del mercado.
La rama baja: por qué nadie puede medirla desde 2022
Este es el hecho más importante de este artículo, y del que menos se habla. Durante décadas, el mercado directo norteamericano produjo datos de pedidos mensuales públicos: se sabía, número a número, cuántos ejemplares habían pedido las tiendas. Sobre esa base generaciones de coleccionistas estimaron la rareza de un cuadernillo moderno.
Esa información ha desaparecido. El distribuidor histórico dejó de publicar sus registros mensuales y anuales en 2022, y los distribuidores que lo han sustituido han elegido no difundir cifras de ventas. Consecuencia directa: ya no existe dato de tirada público para los cómics aparecidos desde 2022, ni una totalización anual fiable del mercado directo.
Los efectos de esta desaparición son considerables, y rara vez se llevan hasta el final.
La rareza de un cómic moderno ya no es demostrable
Antes de 2022, afirmar que un número había tenido poca difusión era una afirmación controlable. Desde entonces, es una afirmación de vendedor. Un cuadernillo presentado como raro ya no puede confrontarse con una cifra de pedidos, y el comprador no tiene ningún medio de verificarlo.
Las cifras de crecimiento anual del mercado ya no son conciliables
Circulan porcentajes de progresión sobre el ejercicio 2025, a veces muy elevados. No se pueden cotejar con una totalización pública, puesto que ya no la hay. Hemos elegido no citar ninguna de esas cifras: no podemos situarlas, y por tanto no las recogemos.
El valor se desplaza hacia la rareza certificada
Cuando la rareza declarada se vuelve inverificable, la rareza contada cobra una prima. Un censo de población en grado certificado sigue siendo, en cambio, consultable: se sabe cuántos ejemplares de un número dado han sido calificados 9.8, y ese número solo puede crecer lentamente. Es uno de los motores discretos de la rama alta.
Ventas de nuevo y mercado de segunda mano: dos historias distintas
Se confunden con regularidad dos mercados que no tienen ni los mismos clientes ni los mismos resortes. El primero vende novedades a precio de portada. El segundo intercambia ejemplares antiguos a un precio fijado por la rareza y el estado. Un buen ejercicio 2025 en el primero no implica nada para el segundo, y viceversa.
A falta de una totalización nacional, un registro de ventas publicado sigue siendo explotable: el de un minorista independiente norteamericano que publica cada año sus cifras desde hace mucho tiempo. En su propio perímetro, una sola tienda, el ejercicio 2025 se saldó con un retroceso del 1,5 % respecto a 2024, tras un aumento del 8 % en 2024. El detalle es instructivo: primer y segundo trimestre al alza, tercero y cuarto a la baja, con un cuarto trimestre a -6,5 % y un mes de noviembre en retroceso de más del 10 %.
La composición de su facturación merece también leerse: en torno al 63 % en álbumes y tomos recopilatorios, nuevos y de segunda mano en conjunto, en torno al 36 % en cuadernillos, números antiguos incluidos, y el resto en suministros de conservación. Y 246 editoriales distintas referenciadas en el año, pesando cada una de las cuatro primeras entre un 6 y un 18 % de las ventas.
Una sola tienda no hace un mercado, y este registro solo vale por su continuidad metodológica en el tiempo. Pero pone de manifiesto un hecho más sólido: la forma larga ha pasado por delante del cuadernillo en el gasto de los lectores. Ahora bien, la forma larga no produce casi ningún valor de colección, porque se reimprime mientras se vende. Un segmento que capta la mayoría del gasto sin alimentar el mercado de segunda mano: así es, concretamente, la rama baja de la K.
El mecanismo: rareza demostrable frente a abundancia inverificable
Detrás de la divergencia hay una mecánica simple, que cabe en dos oposiciones.
Primera oposición: oferta fija frente a oferta elástica. El número de ejemplares de un cómic de 1939 que subsisten en grado alto está cerrado desde hace mucho. Solo aumenta por descubrimiento, y cada manipulación resta alguno. Enfrente, un cuadernillo aparecido el año pasado existe en una cantidad desconocida pero amplia, y nada impide a la editorial reimprimir su contenido bajo otra forma. Toda demanda adicional sobre el primero se traduce en precio; sobre el segundo, se traduce en nuevos ejemplares disponibles.
Segunda oposición: demanda de colección frente a demanda especulativa. La demanda de colección busca un objeto preciso y acepta esperar años para obtenerlo en el estado deseado. Es poco sensible al precio y muy sensible a la calidad. La demanda especulativa busca un rendimiento y se burla del objeto: compra lo que sube y vende lo que se estanca. La primera sostiene los precios a largo plazo, la segunda los amplifica y luego los abandona.
Cruza las dos oposiciones y obtendrás la curva. Arriba, oferta fija y demanda de colección: los precios suben despacio pero no bajan, porque nadie vende bajo coacción. Abajo, oferta elástica y demanda especulativa: los precios solo suben por oleadas cortas, y cada oleada deja tras de sí más ejemplares en el mercado que la anterior. Por eso el moderno sobreimpreso en estado medio no se estanca por accidente: se estanca por construcción.
El estado desempeña aquí el papel de separador. Entre un ejemplar medio y un ejemplar excepcional del mismo número moderno, la diferencia de precio se ha ensanchado más rápido que lo que se ha movido el precio medio. Es la razón por la que la elección de certificar o no se ha convertido en la decisión más estructurante de una colección reciente, mucho antes que la elección de los títulos.
Adónde va la demanda: tres nichos que se llenan
La rama alta no está reservada a las piezas de siete cifras. El mismo mecanismo, rareza real y demanda de colección, opera en niveles accesibles. Tres desplazamientos son nítidos.
Los ejemplares de quiosco. Durante décadas, un mismo número circuló por dos canales: las librerías especializadas, que pedían en firme, y la red de prensa generalista, que vendía en depósito y destruía los invendidos. Los ejemplares del segundo canal son estructuralmente más raros y más estropeados, puesto que los manipulaban lectores y no coleccionistas. A igualdad de número y grado, la diferencia de precio entre las dos versiones se ha instalado como un dato permanente. Es una rareza verificable a simple vista, lo que le da una ventaja decisiva en un mercado en el que las tiradas ya no se publican. La identificación se trata en nuestra guía sobre la distinción entre edición de quiosco y edición directa.
Los géneros olvidados. El terror anterior al código de 1954 es el caso de manual, y su rareza no es una impresión: tras las audiencias del Senado estadounidense de abril de 1954, quince editoriales cesaron su actividad durante el verano, y uno de los principales actores del género conservó solo uno de sus títulos. Un género extinguido por decisión colectiva deja tras de sí un stock mundial muy bajo, sin posibilidad de reconstitución. El mismo razonamiento, con menor intensidad, vale para el romance, el western y el relato judicial de las mismas décadas: durante mucho tiempo ignorados porque no alimentaban ninguna película, vuelven a ser demandados a medida que los coleccionistas buscan rareza demostrable.
Las ediciones de poca difusión fuera de Norteamérica. Las ediciones europeas y latinoamericanas antiguas, traducciones locales impresas en pequeñas cantidades y casi nunca conservadas, acumulan rareza real y ausencia de especulación anterior. Un coleccionista europeo tiene en ellas una ventaja de acceso que no tiene un comprador norteamericano: en el contexto de 2026, es la asimetría más concreta de la que se dispone.
Lo que esto cambia para un coleccionista europeo
Pasemos a las decisiones. Se reparten en tres tiempos: comprar, conservar, revender.
Elegir la rama antes de elegir el título
Antes de cualquier compra destinada a durar, plantéate una sola pregunta: ¿el número de ejemplares de este objeto en este estado es conocido, limitado e incapaz de aumentar? Si es así, estás en la rama alta, sea cual sea el personaje. Si no, compra para leer, con un presupuesto que aceptes no volver a ver. Esta pregunta sustituye con ventaja a cualquier lista de números que vigilar.
En la compra: preferir un ejemplar superior a tres ejemplares medios
Es la consecuencia directa de la separación de las ramas. A igualdad de presupuesto, la concentración en una pieza de calidad se impone a la dispersión, y la diferencia se agranda con el tiempo. La dispersión solo conserva sentido para un objetivo de lectura.
En el almacenaje: el esfuerzo de conservación sigue a la rama
Conservar cuesta tiempo, espacio y dinero. En la rama alta, cada medio punto de grado preservado representa una fracción significativa del valor: la inversión en conservación se justifica por sí sola. En la rama baja, un esfuerzo de conservación de archivo no tiene retorno económico. Dicho de otro modo, cuida muy bien pocas cosas en lugar de cuidar poco muchas cosas.
En el almacenaje: documentar se convierte en el verdadero valor añadido
En un mercado donde la rareza declarada ya no es controlable, el ejemplar documentado se vende mejor que el ejemplar equivalente sin historial. Fecha y lugar de adquisición, estado constatado, número de certificación, fotografías: esta trazabilidad es ahora un componente del precio, y es el uso principal de un seguimiento número a número.
En la reventa: no tratar las dos ramas por el mismo canal
Una pieza de la rama alta se vende pieza a pieza, con paciencia, tras certificación, a compradores que buscan exactamente ese objeto. Un conjunto de la rama baja se vende en lote, rápidamente, aceptando una depreciación: el coste de tratamiento individual supera allí el valor unitario. Aplicar el primer método al segundo conjunto hace perder meses para nada.
En la reventa: integrar el cambio y las fronteras
Las referencias de precio de la cima están expresadas en dólares y constatadas en Norteamérica. Para un vendedor de la zona euro, el resultado final depende también del tipo de cambio en el momento de la operación, de los gastos de envío asegurado y de los trámites aduaneros. Una ganancia de mercado puede quedar borrada por el trayecto. Eso no se decide después de la venta.
La especulación con rumor de adaptación ha dejado de pagar
Durante unos quince años, una estrategia funcionó casi mecánicamente: comprar la primera aparición de un personaje al anunciarse una adaptación, revender en la ventana de entusiasmo. Suponía dos condiciones, que han desaparecido ambas.
La primera es que un anuncio se transforme en estreno. El caso más nítido es el de una película de superhéroes que había terminado lo esencial de su rodaje: su cancelación se hizo pública el 2 de agosto de 2022, por motivos presupuestarios y de estrategia de difusión, y nunca se estrenó, ni siquiera en una plataforma. Un comprador comprometido por fe en el anuncio se encontró con un objeto cuyo motor de demanda ya no existía, y cuya rareza nunca había justificado el precio pagado.
La segunda es que pocos compradores piensen en ello al mismo tiempo. La información circula ahora en pocos minutos: en el momento en que un anuncio se hace público, los precios mostrados ya se han movido, y al comprador tardío solo le queda lo alto de la ola.
La lección no es ignorar las adaptaciones sino invertir el orden de lectura: una adaptación solo añade valor duradero allí donde la rareza preexiste. En un número abundante, produce un pico de unos meses seguido de una vuelta al punto de partida, con más ejemplares en circulación que antes. En un número realmente raro en grado alto, adelanta unos años una progresión que habría llegado de todos modos. En el primer caso pagas el ruido, en el segundo un calendario. Nuestro dossier sobre el efecto real de las adaptaciones sobre las cotizaciones detalla este reparto.
Lo que invalidaría esta lectura
Un análisis de mercado que no dice en qué condiciones sería falso es solo una opinión. Estos son los cuatro hechos que pondrían en cuestión la curva en K, por orden de probabilidad decreciente.
Primer hecho: la cima quizá no sea un mercado. El récord de enero de 2026 es una transacción privada, de 15 millones de dólares, entre dos partes anónimas, por mediación de profesionales. El importe es declarado, no constatado por una subasta abierta. Si los niveles más elevados dejaran de ser confirmados por ventas públicas, habría que concluir que la rama alta descansa en un puñado de operaciones de mutuo acuerdo, y no en una demanda amplia. Es la debilidad más seria de toda esta lectura, y por eso la comparación de referencia retenida más arriba se refiere a dos ventas públicas y no al récord.
Segundo hecho: el regreso de un dato público de tirada. Si los distribuidores retomaran la publicación de cifras de pedidos, o si se impusiera una totalización anual independiente, la rama baja se volvería medible. No se descarta que se revelara entonces menos átona de lo que se supone. Buena parte del diagnóstico actual sobre el moderno descansa en una ausencia de datos, no en datos negativos.
Tercer hecho: la elasticidad de la oferta de grado alto. La prima del grado alto supone que las poblaciones certificadas crecen despacio. Si la capacidad de certificación aumentara con fuerza, o si aparecieran yacimientos de ejemplares conservados, las poblaciones en grado alto subirían y la prima se comprimiría. El ejemplar salido de un desván californiano en 2024 muestra que este escenario no es teórico.
Cuarto hecho: el contexto macroeconómico. Un objeto de colección es una compra discrecional. Una contracción duradera de la renta disponible afecta a las dos ramas, pero no al mismo tiempo: la rama baja cae primero, la rama alta resiste y luego se congela por escasez de transacciones. Un mercado alto que se congela se parece mucho, en un gráfico, a un mercado alto que sube. La distinción exige mirar los volúmenes, no solo los precios.
En el estado de los hechos disponibles a 1.o de octubre de 2026, la lectura en K se sostiene. Se sostiene porque la rama alta está documentada por ventas públicas fechadas y comparables a grado constante, y porque la rama baja ha perdido hasta los instrumentos que permitirían defenderla. Pero se sostiene con un margen de error, y es más útil conocer ese margen que tener una cifra más. Para una colección existente, la consecuencia práctica es simple: deja de razonar sobre el valor total, que ya no describe nada, y mira línea por línea a qué lado de la curva se encuentra cada ejemplar.