El margen de entre el 5 y el 10 % anual que se atribuye a las grapas más consolidadas no se apoya en ningún método publicado que hayamos podido encontrar. Los únicos indicios públicos consultables a 1.º de octubre de 2026 cuentan otra cosa: en el año natural 2025, cuatro de las seis cestas seguidas por un proveedor de datos de cotización bajaron, entre un -1,23 % y un -6,66 %, mientras que la cesta moderna ganaba un 2,36 %. En los doce meses siguientes, esa misma cesta moderna marcaba entre un 18 y un 20 %. Ninguno de esos dos años se parece a «entre el 5 y el 10 %». Y antes de hablar de ganancia, hay que restar unos costes muy reales: la certificación de una pieza sin límite de valor cuesta el 4 % de su valor de mercado, y una comisión de venta del 13 al 15 % absorbe de dos a tres años de la progresión supuesta.
Hay una frase que todo coleccionista ha leído al menos una vez, tanto en español como en inglés, y que tiene la elegancia de no citar nunca su fuente: las grandes piezas del mercado suben entre un 5 y un 10 % al año. Es una frase bien construida. Es lo bastante modesta para parecer seria, lo bastante amplia para no ser desmentida jamás y lo bastante redonda para retenerse. Sirve de base a muchas decisiones de compra.
Este artículo no pretende demolerla ni confirmarla. Pretende hacer algo más útil: mostrar de qué está fabricada una cifra así. Porque una vez que has visto cómo se calcula una progresión anual en un mercado de objetos únicos, no vuelves a leer un porcentaje de la misma manera. Y dejas de preguntarte si la cifra es cierta para preguntarte qué mide.
Hemos intentado encontrar la fuente del margen. No lo hemos conseguido: ninguna publicación accesible lo reivindica con un método, un perímetro y un periodo. Lo que sigue parte, pues, de los datos que sí hemos podido leer, y los confronta con la frase.
Primera pregunta: ¿de qué hablamos cuando decimos «llave de primer nivel»?
La expresión inglesa blue chip no viene de las finanzas sino del póquer. En los juegos de fichas más sencillos, el blanco, el rojo y el azul, la tradición estadounidense dice que el azul es el más fuerte. La palabra está documentada como sustantivo desde 1873, como adjetivo en 1894, y su aplicación a las acciones se remonta, según la tradición de la casa de un editor financiero estadounidense, a un empleado de los años 20 que veía pasar grandes operaciones por el teletipo y anunció que escribiría sobre esas «acciones de fichas azules».
Este rodeo no es adorno. La definición financiera clásica de blue chip no dice nada del precio: designa el título de una sociedad de reputación nacional por su calidad y fiabilidad, capaz de generar beneficios tanto en los buenos como en los malos momentos. Lo que califica a un blue chip, en origen, es la regularidad a través de los ciclos. No lo caro que sea.
Traslada esto a las grapas. Un objeto de colección no genera ningún beneficio. No produce nada, no paga nada y no atraviesa los ciclos más que sufriendo su efecto sobre el precio que alguien consienta pagar. La propiedad central de la definición original desaparece en la traducción. Solo queda la intuición: «es una pieza grande, debería aguantar».
Y ahí es donde la definición se vuelve decisiva, porque no existe ninguna que sea de referencia. Cada cual traza su frontera:
- por antigüedad, reservando la expresión a las grapas anteriores a 1956 o anteriores a 1970;
- por rareza certificada, apoyándose en el número de ejemplares censados en una nota dada;
- por notoriedad del personaje, lo que hace entrar grapas de los años 80 y salir rarezas de antes de la guerra sin personaje conocido;
- por precio de entrada, es decir, por el propio precio, lo que vuelve circular el razonamiento: la pieza es de primer nivel porque es cara, y es cara porque es de primer nivel.
En la práctica, la única definición operativa de un mercado es la que impone el cálculo de un índice. Y ahí el perímetro tiene una estrechez que siempre se subestima. La cesta más alta de gama que hemos podido consultar a 1.º de octubre de 2026 se basa en 34 grapas, documentadas por 28 540 ventas acumuladas desde su creación. Las cestas por época cuentan con unas cincuenta cada una. Es decir: cuando una publicación anuncia la progresión de las «llaves de primer nivel», anuncia el movimiento medio de unas pocas decenas de referencias elegidas de antemano.
No es una crítica. Un índice no tiene otra manera de existir. Pero significa que una frase como «las llaves suben entre un 5 y un 10 %» no es una medida del mercado: es una medida de una lista. Cambia la lista y cambia la cifra. Nuestro artículo sobre la estrategia llamada blue chip detalla los posibles criterios de selección; lo que aquí importa es retener que la elección precede a la medición.
¿Cómo se fabrica una progresión anual sobre objetos únicos?
Un índice bursátil lo tiene fácil: el título es fungible, la acción A vale exactamente lo mismo que la acción B y la cotización es continua. Aquí nada de eso. Dos ejemplares de la misma grapa, impresos el mismo día en la misma prensa, no tienen el mismo estado, ni el mismo centrado, ni la misma blancura de páginas, ni el mismo recorrido. No hay, por tanto, un «precio» de una grapa. Hay precios de ejemplares.
Para sacar una curva, un proveedor de datos procede por aproximaciones sucesivas. El método descrito públicamente, en septiembre de 2026, cabe en una línea: el índice se apoya en las ventas de ejemplares certificados por CGC con etiqueta estándar, repartidos por tramos de nota, con ventanas de observación adaptadas a las particularidades de cada época. Cada una de estas cuatro decisiones introduce un efecto que conviene conocer.
Solo entran en el cálculo las ventas certificadas
El ejemplar sin certificar, el que cambia de manos en una convención, en una tienda, de coleccionista a coleccionista, no existe para el índice. Y es, con diferencia, la mayoría de las transacciones. El índice no mide el mercado de las grapas: mide el mercado de las grapas certificadas, que es un segmento más rico, más líquido y más especulativo que el conjunto. En algunas referencias ya hemos documentado la casi desaparición del mercado sin calificar en favor del certificado; en muchas otras ocurre lo contrario.
Solo entran en el cálculo las ventas registradas
Incluso entre los ejemplares certificados, solo se retienen las ventas cuyo precio es visible y recopilable. Una cesión privada, un intercambio, una venta de mano a mano entre dos coleccionistas no alimentan nada. Las piezas más grandes se negocian justamente así con frecuencia, lo que crea un ángulo muerto precisamente en la parte alta del mercado, la que se pretende medir.
Las notas se agrupan por tramos
Hay que agregar, pues de lo contrario cada nota de cada referencia formaría una serie demasiado pobre para significar nada. Pero agrupar es mezclar objetos cuyos precios no se mueven juntos. Dos notas vecinas pueden comportarse de forma opuesta, y a igual nota, el aspecto visual hace variar el precio en proporciones que a menudo superan la progresión anual buscada.
La ventana de observación es un parámetro, no un dato
Para suavizar el ruido, se calcula sobre un periodo móvil. Cuanto más larga es la ventana, más regular es la curva y más tarde reacciona. Cuanto más corta, más nerviosa. Dos índices honestos, construidos con las mismas ventas y con ventanas distintas, muestran progresiones anuales distintas. No es un defecto: es una convención. El problema empieza cuando la convención no se publica junto a la cifra.
Añade un último sesgo, el más correoso, el de la selección: los componentes de una cesta se eligen hoy, conociendo su pasado. Las referencias que se han hundido o que ya no tienen mercado salen de forma natural del campo de atención, cuando son ellas las que habrían arrastrado la media hacia abajo. Una lista de grandes piezas es, por construcción, una lista de supervivientes.
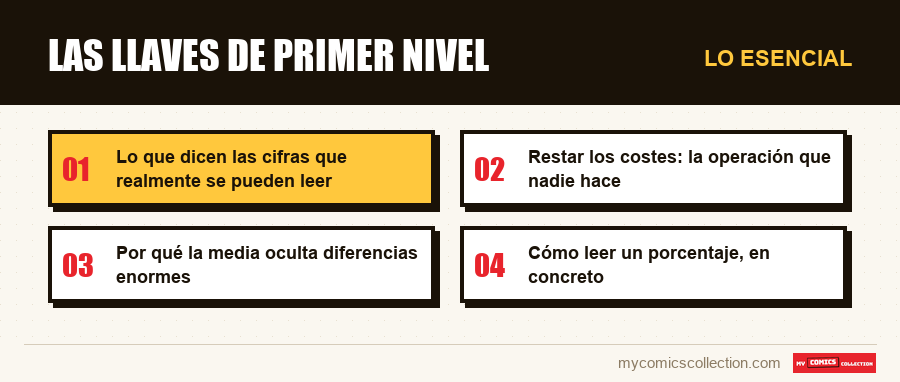
Lo que dicen las cifras que realmente se pueden leer
Confrontemos ahora la frase con los únicos datos públicos que hemos podido consultar. Un proveedor de datos de cotización publica varias cestas por época y hace balance cada año. Esto es lo que daba el año natural 2025, publicado en enero de 2026:
Año natural 2025, seis cestas
Cesta moderna: +2,36 %, el mejor resultado del año. Cesta de antes de la guerra: +1,69 %. Cesta de las piezas más grandes: -1,23 %. Cesta de los años 1984-1991: -5,34 %. Cesta de los años 1956-1970: -6,18 %. Cesta de los años 1970-1984: -6,66 %, la más débil de todas.
Los doce meses siguientes, cerrados a finales de septiembre de 2026, ofrecen un rostro muy distinto. La cesta moderna mostraba una progresión del 18 al 20 % en un año, con ganancias casi ininterrumpidas. Las cestas 1970-1984 y 1984-1991 recuperaban un 6 a 7 % desde su punto bajo. La cesta 1956-1970, que partió de unos 1 630 puntos, había bajado hacia los 1 592 durante el invierno antes de remontar con pequeños avances semanales, es decir, sensiblemente plana en el periodo. La cesta de antes de la guerra, por su parte, no progresaba de forma regular en absoluto: avanzaba a saltos, concentrados en dos ventanas, marzo-abril y luego mayo-junio.
Pon los dos años uno junto al otro y la conclusión salta a la vista. En 2025, la mayoría de las cestas pierden entre un 5 y un 7 %. En 2026, la más volátil de ellas gana cerca del 20 %. Ninguno de los dos años produce «entre el 5 y el 10 %». El margen no describe lo que aporta un año: en el mejor de los casos, describe la media que se obtiene apilando suficientes años para que las subidas y las bajadas se neutralicen. No es la misma afirmación, y la diferencia es todo menos teórica para quien se plantea revender en un horizonte dado.
Un detalle del balance de 2026 merece destacarse, porque ilustra la fragilidad del cálculo mejor que un largo desarrollo. La fortaleza de la cesta de antes de la guerra se atribuye ahí explícitamente a las ventas de dos grapas con nombre. Dos. En una cesta de una cincuentena de componentes, algunos de los cuales solo conocen unas pocas ventas certificadas al año. Un índice cuya progresión anual depende de dos transacciones no es falso, pero no mide una tendencia: registra un acontecimiento. Nuestros artículos sobre la evolución de los precios en diez años y sobre las fases del mercado parten de la misma constatación por otros caminos.
Restar los costes: la operación que nadie hace
Supongamos ahora que el margen es exacto, e incluso generosamente exacto: un 10 % al año, todos los años, sobre tu pieza. Veamos qué queda.
Las tarifas que siguen son las que muestra CGC a 1.º de octubre de 2026, en dólares, para las grapas.
El coste de entrada en el mercado medido
Como los índices solo conocen ejemplares certificados, tener una pieza «en el mercado» supone hacerla certificar. La factura depende del valor declarado:
- grapa posterior a 1975, valor declarado limitado a 400 $: 30 $ por ejemplar, 45 $ en tramitación acelerada, 27 $ a partir de 25 ejemplares;
- grapa anterior a 1975, mismo límite de 400 $: 45 $ por ejemplar, 60 $ en acelerado, 42 $ a partir de 25;
- valor declarado hasta 1 000 $: 105 $ por ejemplar;
- sin límite de valor: 4 % del valor de mercado, con un mínimo de 135 $.
Detengámonos en esta última línea, porque es la que afecta a las piezas de las que se dice que suben entre un 5 y un 10 %. Cuatro por ciento del valor. En la hipótesis baja del margen, son casi un año entero de progresión consumido en el momento de la certificación. En la hipótesis alta, algo menos de seis meses. A eso se suman unos gastos de gestión de 5 $ en línea u 8 $ en papel, 5 $ por ejemplar si se quieren fotografías de alta resolución, 8 $ por una etiqueta personalizada y el envío de ida y vuelta de un objeto que hay que asegurar por su valor. El detalle de los tramos se recoge en nuestra guía de los servicios de certificación.
Una observación de método de paso: estos costes no son un argumento contra la certificación. Aporta una autenticación, una protección física y una liquidez reales, y la prima de reventa que proporciona puede cubrirlos de sobra. El punto es solo que existen, que se pagan en efectivo y que no figuran en ningún índice.
El coste de salida
Es el más pesado, y el que se descubre el día que se vende. En un gran mercado generalista, la comisión de venta publicada a 1.º de octubre de 2026 se sitúa, según la categoría, entre el 13,25 % y el 15,3 % del importe total de la venta, gastos de envío incluidos, más una suma fija por pedido. Una subasta especializada funciona de otra manera, con una prima cobrada al comprador y una comisión negociada con el vendedor, pero el orden de magnitud del cobro total sigue siendo comparable.
Haz la aritmética con la hipótesis más favorable. Una pieza que sube un 10 % al año debe conservarse un año y medio para que solo la comisión de salida quede cubierta. Con un 5 % anual, hacen falta casi tres años. Y todavía no se ha pagado nada por la entrada, ni por la tenencia.
El coste de tenencia
Es menos espectacular y más insidioso, porque nunca se presenta en forma de factura única: un almacenamiento a resguardo de la luz, la humedad y los cambios de temperatura, el material de conservación que hay que renovar, una ampliación del seguro si el valor supera los límites de un contrato de hogar ordinario y el envío seguro de un objeto frágil el día de la venta. Tomada por separado, cada una de estas partidas es pequeña. Acumuladas durante diez años, muerden con franqueza una progresión de un dígito.
El resultado de la operación completa no es «entonces es una mala idea». El resultado es que el margen anunciado es bruto, que ignora la entrada, la salida y la tenencia, y que una rentabilidad neta de costes en un horizonte corto puede ser perfectamente negativa mientras el índice sube. Las dos afirmaciones son ciertas a la vez.
La comparación honesta: ¿y si simplemente nos quedáramos con el objeto?
Hay una asimetría curiosa en este debate. Siempre se compara una grapa con una inversión, nunca con el otro uso posible de la misma grapa: conservarla, leerla, mirarla, enseñarla.
Pues bien, ese uso tiene un valor que no aparece en ningún índice, por una razón estructural: los índices solo miden ejemplares sellados en una caja. Un objeto certificado es por construcción un objeto que ya no se lee. El mercado medido es, por tanto, el mercado de los ejemplares cuyo uso se ha abandonado. No es una crítica a la caja, que protege y autentica. Es una constatación de perímetro: el índice es mudo sobre todo lo que hace que uno tenga cómics.
La comparación honesta no es, pues, «un 7 % anual frente a tal otra inversión». Se parece más a esto. Por un lado, un objeto que se tiene por su valor futuro, cuya rentabilidad es incierta, aplazada varios años, mermada por los costes que acabamos de cifrar y condicionada a encontrar un comprador en el momento adecuado. Por otro, el mismo objeto que se tiene por lo que es, con un placer inmediato y seguro, y un valor de reventa que existirá de todos modos, exactamente el mismo, el día que quieras o debas desprenderte de él.
La segunda postura no renuncia a nada, salvo a la ilusión de control. Tiene además una ventaja práctica medible: elimina la presión del horizonte. El coleccionista que no espera rentabilidad no tiene ninguna razón para vender en un año como 2025, en que cuatro cestas de seis retrocedían. Quien compró por la progresión anual es precisamente quien se ve obligado a vender en el mal momento, porque su calendario no es el del mercado.
Y para quien quiera seguir de todos modos el valor de lo que posee, la herramienta adecuada no es un índice de mercado sino un registro de su propio conjunto, referencia por referencia, nota por nota. Es todo el objetivo de nuestra aplicación de seguimiento de colección: te dice dónde estás tú, no dónde está una lista de 34 grapas que no posees.
Por qué la media oculta diferencias enormes
Último punto, y probablemente el más importante de todos. Incluso aceptando el método, incluso aceptando el perímetro, una progresión media de cesta dice muy poco de lo que le pasa a una grapa concreta.
El balance de 2025 ya citado lo demuestra en su propio texto. En cestas que se movían unos pocos puntos porcentuales, se encontraban ese mismo año componentes individuales a +66 % y +79 %, y otro a -31 %. Una diferencia de más de cien puntos porcentuales entre los extremos de un conjunto cuya media cabía en uno o dos puntos. Quien poseía el componente a -31 % vivió un año que ninguna media describe.
El mismo balance da un segundo indicio de dispersión, por niveles. A finales de septiembre de 2026, las cestas por época se situaban en 5 136 puntos para la anterior a la guerra, 4 863 para la moderna, 1 621 para 1956-1970, 1 070 para 1970-1984 y 867 para 1984-1991. Mismo mercado, misma fecha, misma familia de índices, y niveles en una proporción de casi seis entre el más alto y el más bajo. La trayectoria acumulada depende, pues, masivamente del segmento, no de ser una «llave».
Existe aún un nivel de dispersión por debajo, a menudo ignorado, el de las características del ejemplar. Un análisis publicado en septiembre de 2026 sobre un mercado vecino, el de las revistas certificadas, medía la diferencia de precio entre dos variantes de distribución de un mismo número: una proporción de 1,78 en una nota, de 4,6 en la nota inmediatamente superior y de 6 a 8 según la nota en otro número de la misma serie. El principio es transponible: hemos documentado este mecanismo en los dos circuitos de distribución de las grapas. Un atributo que no se ve en una portada pesa más que diez años de progresión media.
Conclusión de esta sección, que es también la del artículo: una progresión anual media es una información sobre un agregado. No se desglosa. No se promete. Y no se aplica al objeto que tienes sobre la mesa.
Cómo leer un porcentaje, en concreto
Cuando te cruces con una cifra de progresión anual, bastan cinco preguntas para saber si es aprovechable. Si una se queda sin respuesta, la cifra no es falsa, simplemente es inutilizable.
¿Sobre qué versa?
¿Existe una lista de referencias y está publicada? ¿Cuántos componentes? ¿Con qué criterios se retuvieron y en qué fecha se cerró la lista? Una cifra sin perímetro explícito no se compara con nada.
¿En qué periodo exactamente?
¿Un año natural, doce meses móviles, una media a diez años, un acumulado anualizado? Los dos años documentados más arriba, 2025 y los doce meses hasta finales de septiembre de 2026, bastan para mostrar que un desfase de unos meses lo cambia todo.
¿Qué ventas se cuentan?
¿Solo certificadas o también sin calificar? ¿Subastas públicas, ventas en línea a precio fijo, cesiones privadas? ¿Cuántas transacciones alimentan la serie de la referencia que te interesa, de verdad, en el periodo? Tres ventas en el año no hacen una curva.
¿En qué nota?
Una progresión anunciada sin nota es una progresión sin objeto. Los tramos altos y los tramos medios de una misma referencia se comportan con frecuencia de forma divergente, y nuestra guía del censo de ejemplares certificados explica por qué la rareza relativa de una nota pesa más que la rareza de la grapa.
¿Bruto o neto?
En la práctica totalidad de los casos, bruto. Aplica entonces la aritmética de la sección anterior: resta la comisión de salida, el coste de certificación, la tenencia. Lo que queda es la cifra que te concierne.
Si prefieres ir en el otro sentido y estimar el valor de un conjunto existente en vez de proyectar una progresión, el enfoque es distinto y mucho más fiable, porque parte de objetos reales y de ventas comparables recientes. Es también lo que permite una estimación a partir de tu propia lista.